Accedi a tutte le piattaforme da un solo conto

Potare e piantare dopo la tempesta: come un sell-off cambia due trade su opzioni
Opzioni 10 minutes to read
Riassunto: un forte sell-off non cambia la strategia, ma i prezzi. Questo articolo riprende gli esempi di una covered call su QQQ e di una cash-secured put su EFA per analizzare come cambiano prezzi, premi e profili delle due operazioni dopo un brusco ribasso delle azioni USA.
Un esempio preparato il giorno prima di un forte ribasso e come cambia il giorno successivo.
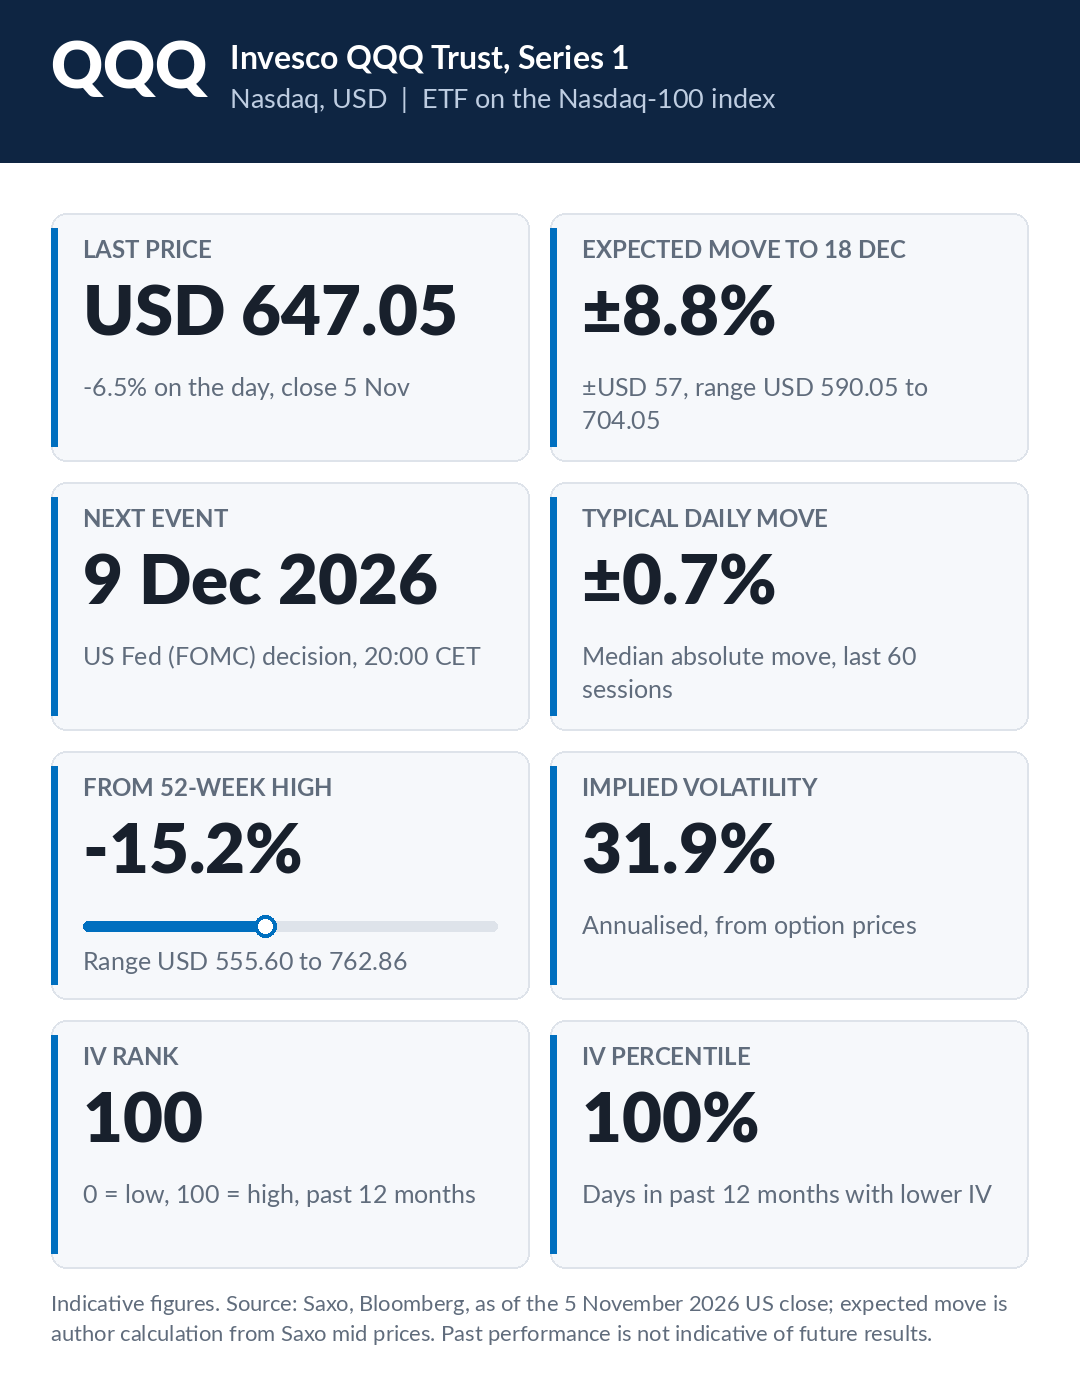
Informazioni chiave su QQQ. Dati indicativi. Fonte: Saxo, Bloomberg, dati al 5 novembre 2026. Le performance passate non sono indicative dei risultati futuri.
Il 4 novembre 2026 avevo preparato un articolo su una domanda che molti investitori si pongono quando cambia la leadership del mercato: come prepararsi a una rotazione senza dover prevedere quando avverrà. Una rotazione si verifica quando i capitali si spostano da un’area del mercato a un’altra, per esempio dalle grandi società tecnologiche statunitensi verso altri settori o regioni. Dopo le elezioni di medio termine USA del 3 novembre 2026, il team di strategia d’investimento di Saxo ha individuato diverse possibili rotazioni. Se e quando si concretizzeranno, tuttavia, resta incerto.
L’articolo prendeva in prestito due concetti dal giardinaggio. Potare significa ridimensionare una pianta cresciuta troppo, permettendo al resto del giardino di ricevere più luce. In un portafoglio, significa ridurre una posizione diventata troppo grande. Piantare significa invece aggiungere qualcosa di nuovo. Una rotazione presenta entrambe le dinamiche: un’uscita e un’entrata. L’articolo mostrava come le opzioni possano aiutare a definire in anticipo un prezzo per entrambe, lasciando che sia il mercato, anziché una previsione, a determinarne il momento.
Come esempio didattico venivano utilizzate due strategie. Sul lato dell’uscita, una covered call: un investitore che possiede le azioni vende un’opzione call, concedendo a un altro investitore il diritto di acquistarle a un prezzo prestabilito, lo strike, entro una determinata scadenza, in cambio di un premio. Se alla scadenza le azioni si trovano sopra lo strike e la call viene esercitata, le 100 azioni vengono consegnate al prezzo di esercizio; in caso contrario, l’investitore mantiene le azioni e il premio ricevuto.
Sul lato dell’entrata, una cash-secured put: l’investitore vende un’opzione put, accettando il possibile acquisto delle azioni a un prezzo prestabilito entro una determinata scadenza, e mantiene la liquidità necessaria per farlo. In cambio riceve un premio. Se alla scadenza le azioni si trovano sotto lo strike, potrebbero essere acquistate a quel prezzo; in caso contrario, l’investitore mantiene il premio e non acquista le azioni.
L’esempio utilizzava QQQ, l’Invesco QQQ Trust che replica il Nasdaq 100, come esposizione ampia alla tecnologia statunitense, con una covered call con strike a 740. Per la nuova posizione utilizzava invece EFA, l’iShares MSCI EAFE ETF, che offre esposizione ai mercati azionari sviluppati al di fuori di Stati Uniti e Canada, attraverso una cash-secured put con strike a 100. Entrambe le opzioni hanno scadenza il 18 dicembre 2026.
Il 5 novembre 2026, prima della pubblicazione, una tempesta ha attraversato il giardino. Questa versione esamina quindi cosa sarebbe accaduto ai due esempi e come si presentano le stesse strategie dopo il forte movimento dei prezzi.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Un giorno, due giardini molto diversi
Il Nasdaq Composite è sceso del 5,5% il 5 novembre 2026, mentre l’S&P 500 ha perso il 4,4%, registrando la sua peggiore seduta da aprile 2025. I titoli dei semiconduttori sono stati tra i più colpiti, tra i timori di un rallentamento nella costruzione di data center dopo il risultato delle elezioni di medio termine e le dichiarazioni di un esponente della Fed sulla possibilità di nuovi rialzi dei tassi (Saxo, Bloomberg).
QQQ ha chiuso in calo del 6,5%, portandosi circa il 15% sotto il massimo del 6 ottobre. EFA ha registrato una flessione inferiore alla metà.
Consideriamo un investitore ipotetico che avesse aperto entrambe le operazioni alla chiusura del 4 novembre. La call venduta su QQQ avrebbe guadagnato poco più di 3 USD per azione, mentre il sottostante avrebbe perso circa 45 USD per azione. Il premio avrebbe quindi compensato meno di un decimo della perdita sul sottostante: un beneficio parziale, non una protezione dal ribasso.
La put su EFA, invece, ha più che raddoppiato il proprio valore, generando per il venditore una perdita sulla carta di circa 1 USD per azione. EFA ha tuttavia chiuso sopra lo strike di 100, quindi non si sono ancora create le condizioni per l’assegnazione. Nessuna delle due strategie ha protetto l’investitore dal ribasso: entrambe hanno semplicemente definito in anticipo i prezzi ai quali sarebbe potuta avvenire l’uscita o l’entrata.
Anche i prezzi delle opzioni sono aumentati con il crescere dell’incertezza. Per la scadenza del 18 dicembre 2026, il mercato delle opzioni indica ora per QQQ un movimento atteso (expected move) di circa il 9% in entrambe le direzioni, rispetto a circa il 6% precedente.
Potare diventa un prezzo per il rimbalzo
Con QQQ su livelli molto più bassi, lo strike 740 è diventato molto più distante. Un investitore che volesse ancora ridurre la posizione potrebbe spostare il punto di potatura allo strike 692, vicino al livello a cui QQQ aveva chiuso il 4 novembre: in questo modo, il rimbalzo diventerebbe il possibile punto di uscita.
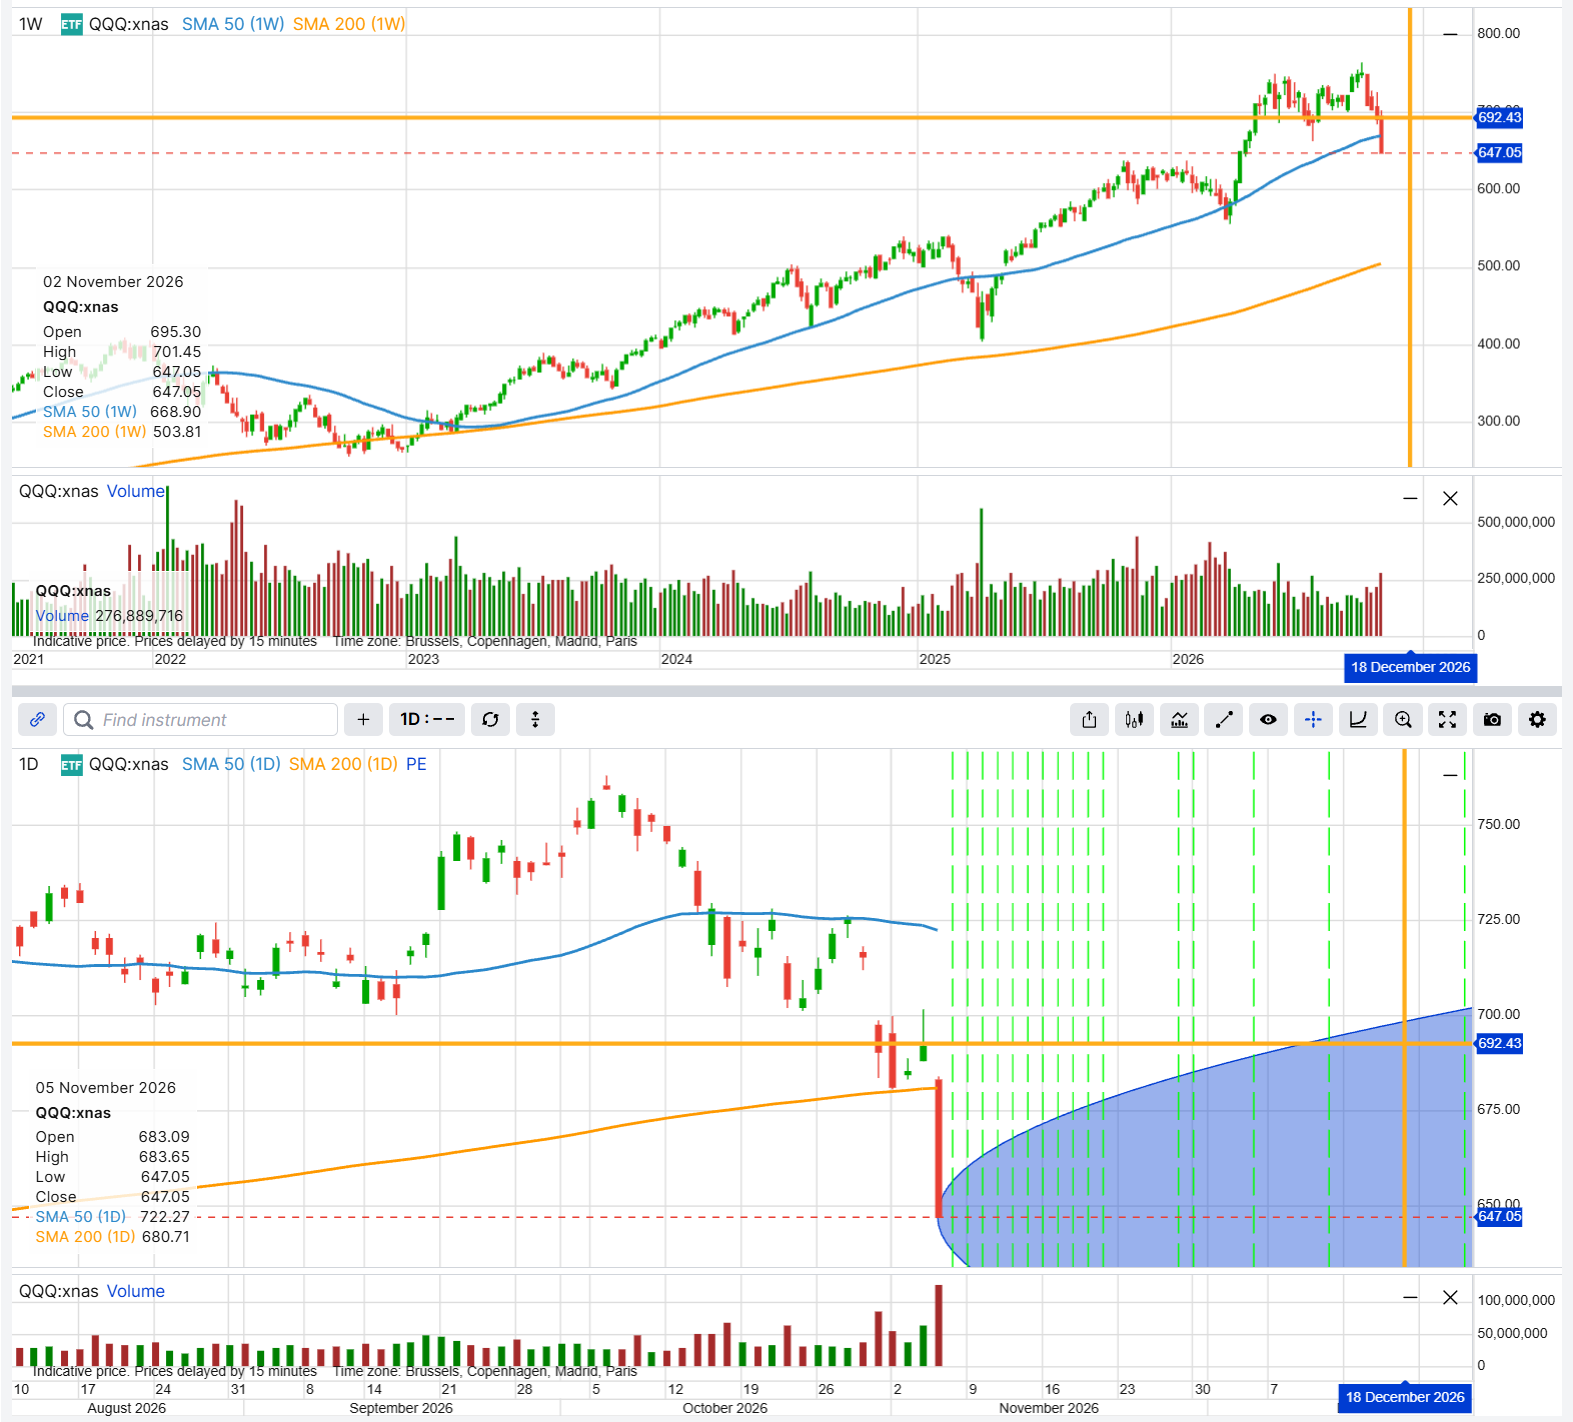
QQQ in SaxoTrader: grafico settimanale (in alto) e giornaliero (in basso), con evidenziati lo strike 692 della call e l’intervallo implicito nei prezzi delle opzioni fino al 18 dicembre 2026. Fonte: Saxo. Le performance passate non sono indicative dei risultati futuri; i dati sono illustrativi e non predittivi.
Vendendo questa call a fronte di 100 azioni detenute, si incasserebbero circa 9,47 USD per azione, circa il doppio del premio offerto dalla call con strike 740. Il decadimento temporale, o theta, rappresenta la perdita di valore di un’opzione dovuta al trascorrere del tempo, a parità degli altri fattori, e tende a favorire il venditore dell’opzione. Il compromesso è che, in caso di forte rimbalzo, le azioni potrebbero essere vendute allo strike, limitando la partecipazione a eventuali ulteriori rialzi. L’investitore rimane inoltre esposto al rischio di ribasso delle azioni. Il premio ricevuto può compensare parzialmente eventuali perdite, ma non protegge da un calo significativo del sottostante.
Struttura dell’esempio (a scopo illustrativo, non è una raccomandazione di trading)
- Sottostante: QQQ (Invesco QQQ Trust), 100 azioni detenute, per un valore di circa 64.705 USD alla chiusura del 5 novembre 2026, a 647,05 USD per azione
- Struttura: vendita di una call QQQ con scadenza 18 dicembre 2026 e strike 692 (stile americano, consegna fisica, 100 azioni per contratto). Lo strike si trova circa il 7% sopra la chiusura del 5 novembre ed è vicino alla chiusura del 4 novembre, pari a 691,95 USD
- Premio netto ricevuto: circa 947 USD per contratto, pari a 9,47 USD per azione al prezzo medio tra bid e ask; open interest di 14.295 contratti (dato illustrativo, da verificare sulla catena delle opzioni in tempo reale)
- Prezzo di uscita effettivo in caso di assegnazione: circa 701,47 USD (ipotetico, solo a scopo educativo)
- Profitto massimo: circa 5.442 USD per contratto se QQQ è pari o superiore a 692 USD alla scadenza, corrispondente a 44,95 USD di guadagno sulle azioni più 9,47 USD di premio per azione. Perdita massima: sostanzialmente l’intero valore della posizione azionaria al netto del premio ricevuto, con un break-even di circa 637,58 USD (ipotetico, solo a scopo educativo)
- Movimento atteso fino alla scadenza: circa 57 USD, pari all’8,8% del prezzo (call 645 a 31,91 USD più put 645 a 25,26 USD, dati indicativi)
- Fonte: Saxo, dati alla chiusura del 5 novembre 2026; quotazioni indicative dopo la chiusura del mercato USA
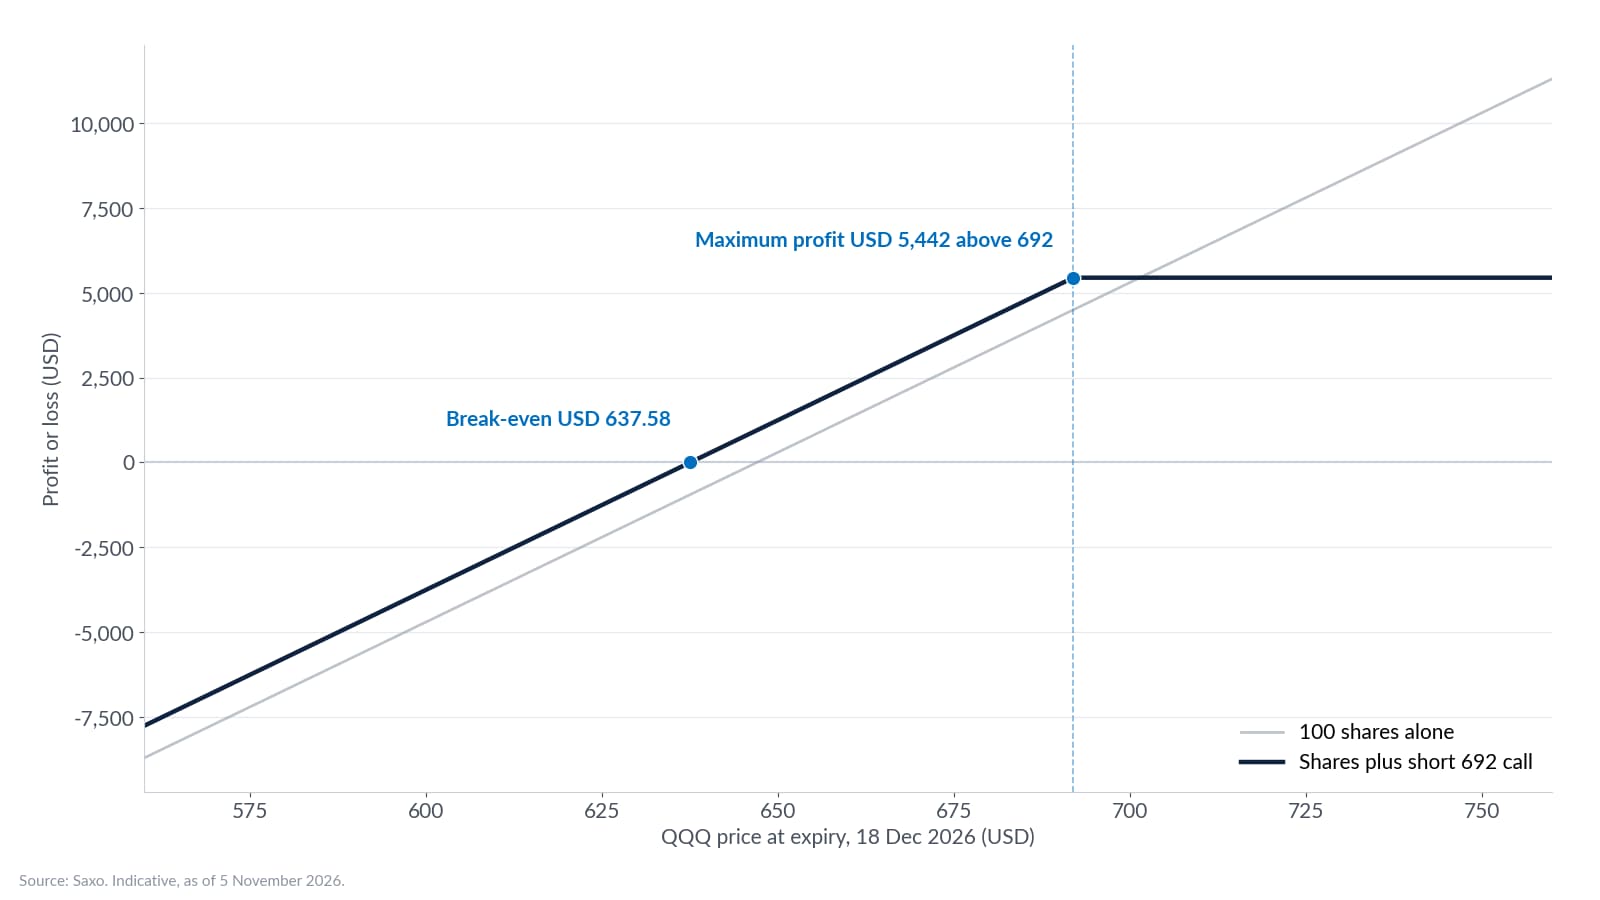 Covered call su QQQ: profilo di profitto e perdita alla scadenza. Fonte: Saxo. Le performance passate non sono indicative dei risultati futuri; i dati sono illustrativi e non predittivi.
Ticket ordine SaxoTrader per la call con strike 692, con prezzi indicativi dopo la chiusura del 5 novembre 2026. Il grafico di rischio del ticket mostra la call considerata singolarmente; con 100 azioni QQQ detenute, la call è coperta e il profilo combinato è quello mostrato nel grafico precedente. Fonte: Saxo.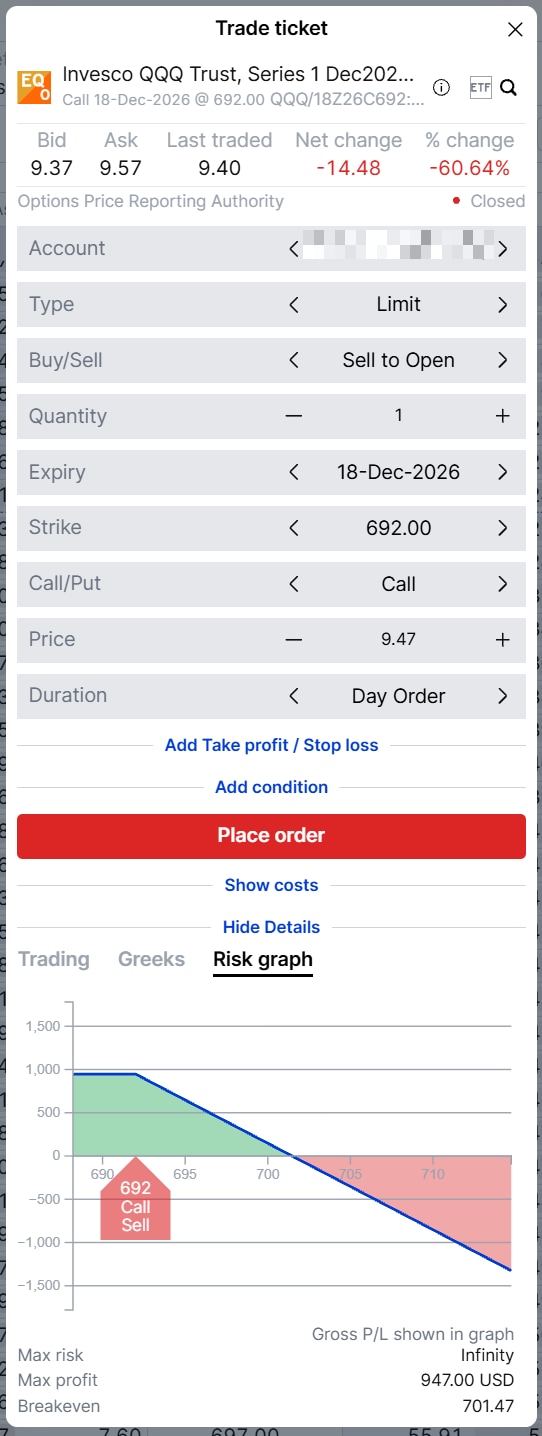
Insight sulla strategia: potatura. Prima della tempesta, la covered call fissava un prezzo di uscita in caso di ulteriore rialzo. Dopo il sell-off, lo stesso approccio può fissare un prezzo di uscita in caso di rimbalzo, con un premio più elevato. Le azioni, tuttavia, continuano a esporre l’investitore al rischio di ulteriori ribassi.
Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Costi e commissioni si applicano a ogni gamba e variano in base al conto e alla sede di esecuzione; verificare le tariffe applicabili prima di aprire una posizione.
Piantare allo stesso prezzo, ma con un premio più alto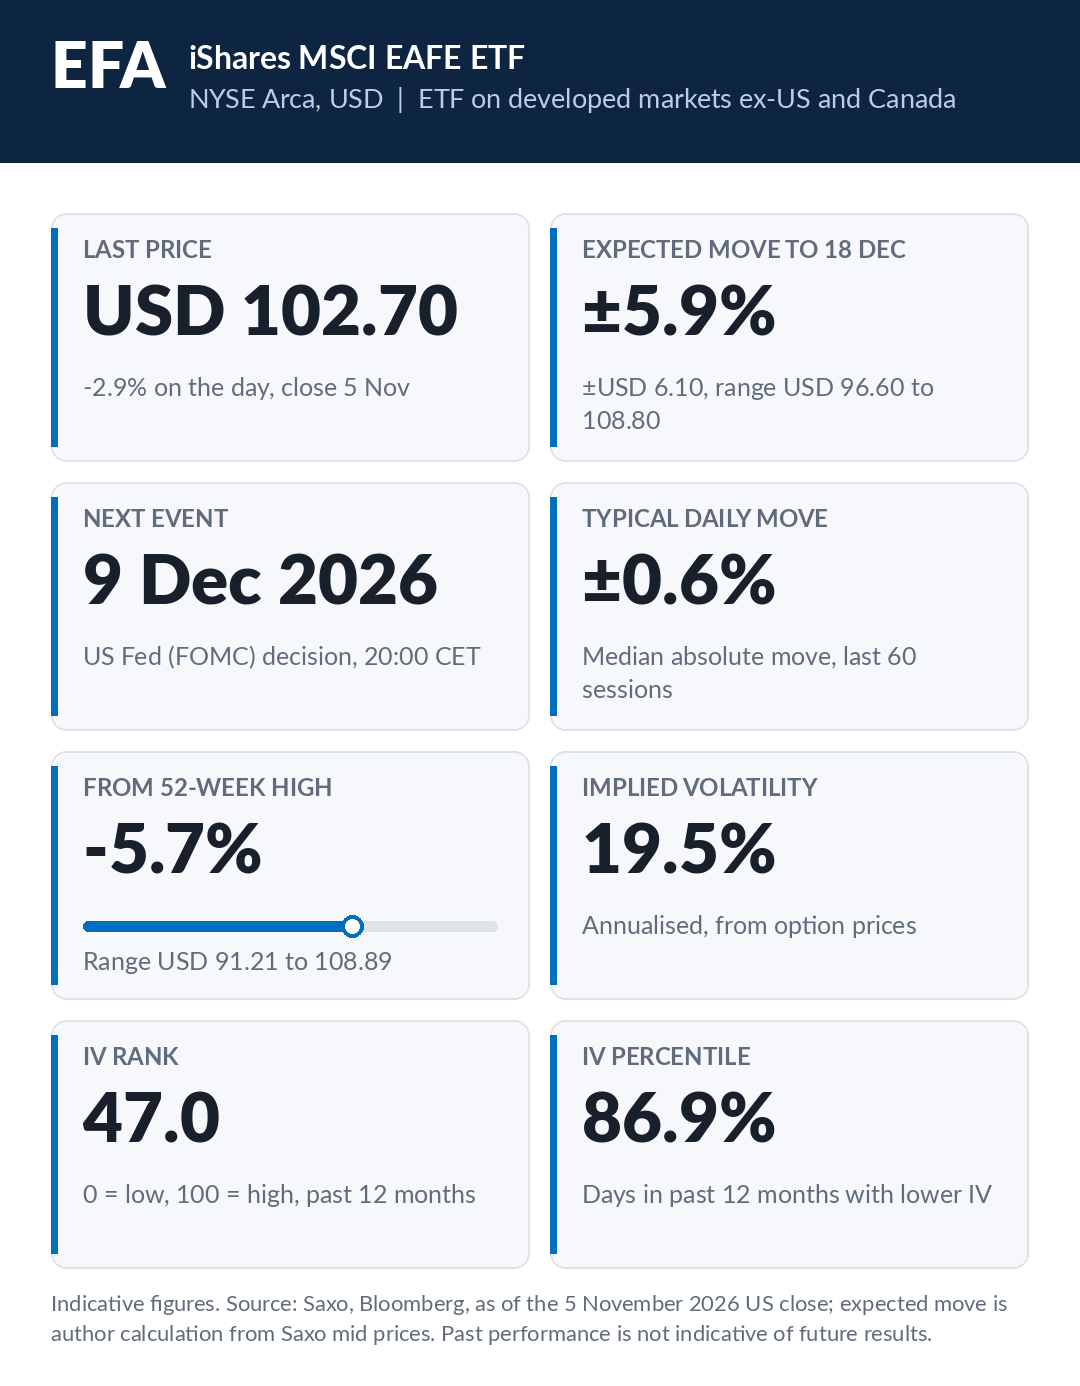
Informazioni chiave su EFA. Dati indicativi. Fonte: Saxo, Bloomberg, dati al 5 novembre 2026. Le performance passate non sono indicative dei risultati futuri.
Sul lato dell’entrata, lo strike rimane invariato. A differenza di molti ETF UCITS detenuti dagli investitori europei, EFA dispone di opzioni quotate.
Informazioni chiave su EFA. Dati indicativi. Fonte: Saxo, Bloomberg, dati al 5 novembre 2026. Le performance passate non sono indicative dei risultati futuri.
Sul lato dell’entrata, lo strike rimane invariato. A differenza di molti ETF UCITS detenuti dagli investitori europei, EFA dispone di opzioni quotate.
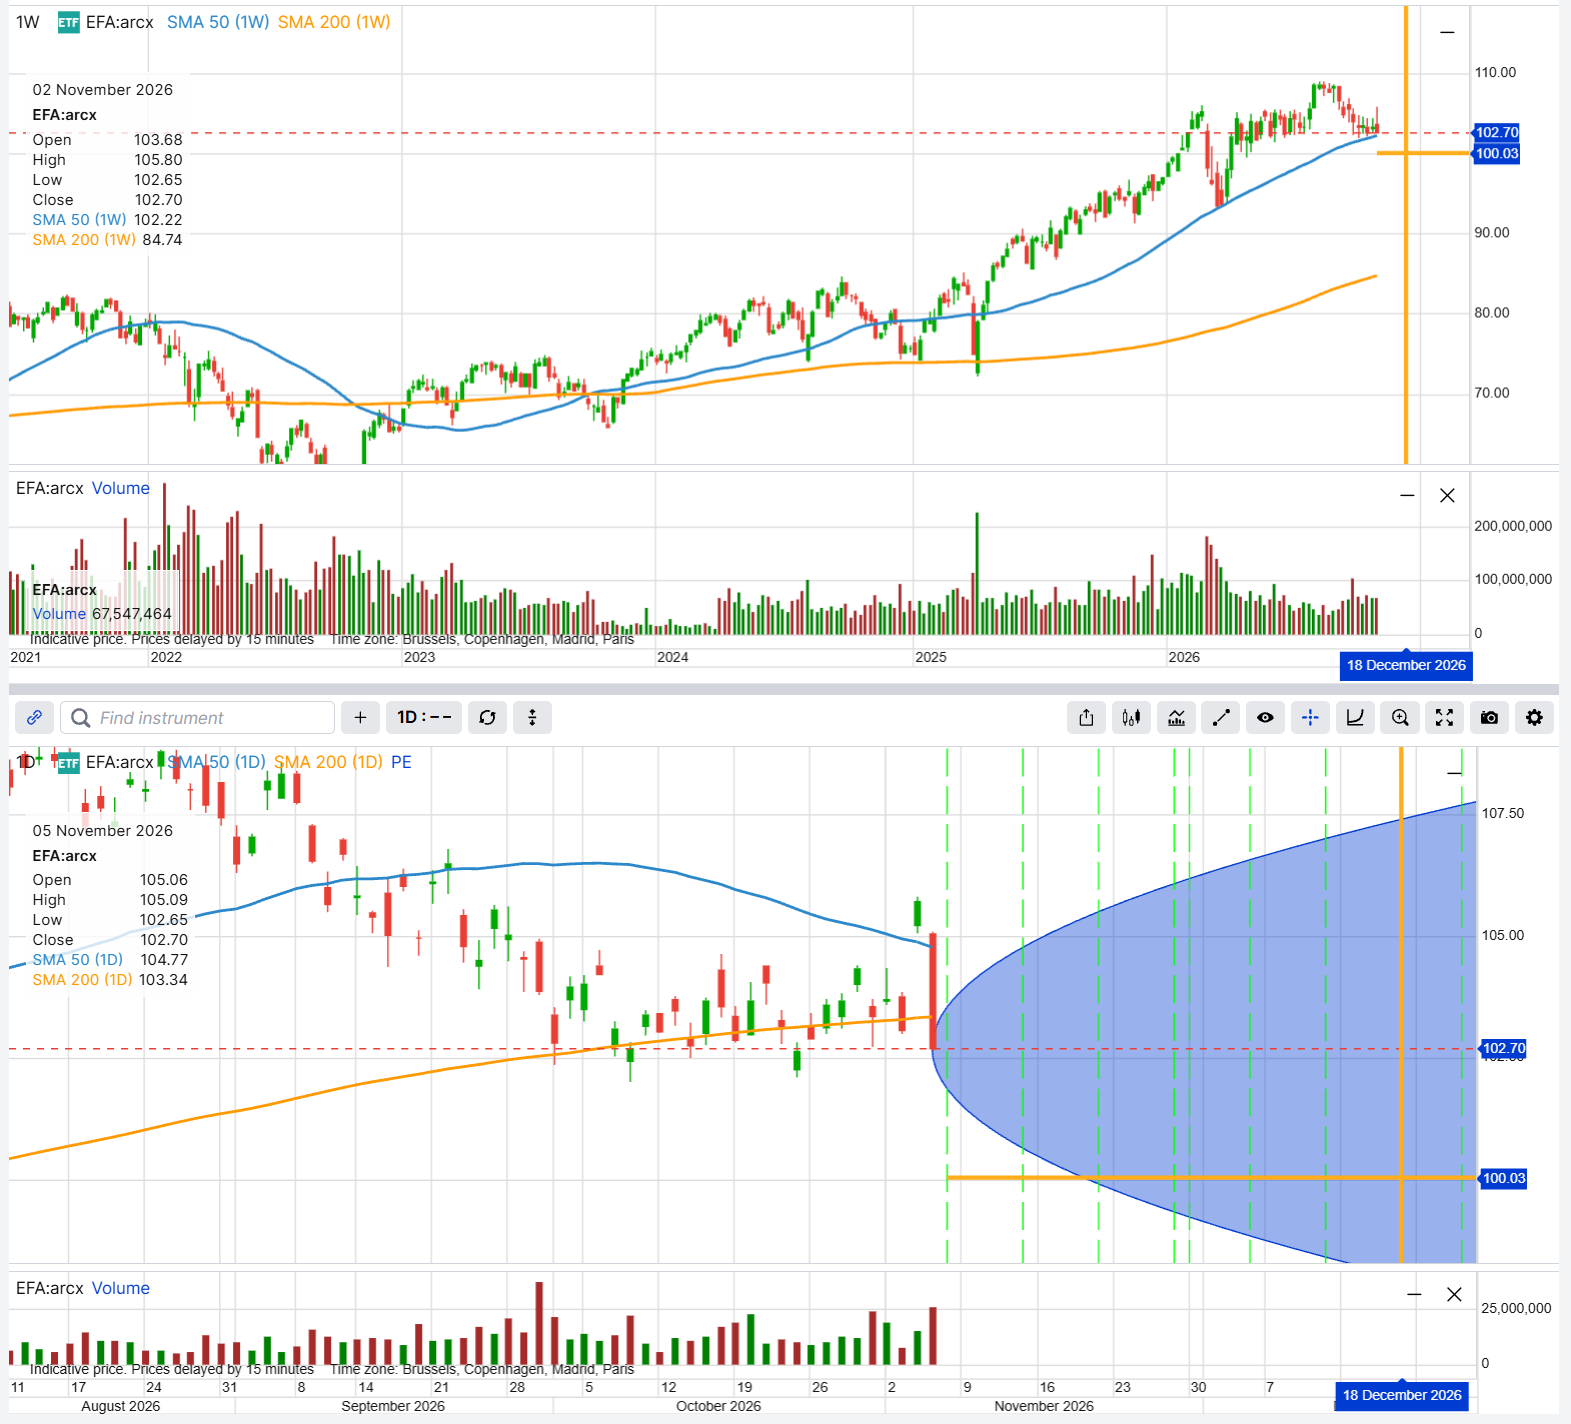 EFA in SaxoTrader: grafico settimanale (in alto) e giornaliero (in basso), con evidenziati lo strike 100 della put e l’intervallo implicito nei prezzi delle opzioni fino al 18 dicembre 2026. Fonte: Saxo. Le performance passate non sono indicative dei risultati futuri; i dati sono illustrativi e non predittivi.
Vendendo la put con scadenza 18 dicembre e strike 100 si incasserebbero ora circa 179 USD, quasi il doppio del premio dell’esempio del 4 novembre, mantenendo 10.000 USD di liquidità a copertura dell’eventuale assegnazione. Lo strike è ora più vicino al prezzo di mercato e il rischio che la put finisca in-the-money, con conseguente possibile assegnazione, è aumentato. Se EFA si trovasse sotto 100 USD alla scadenza, la put sarebbe normalmente soggetta ad assegnazione e l’investitore acquisterebbe 100 azioni a 100 USD, con un prezzo di acquisto effettivo, al netto del premio ricevuto, di circa 98,21 USD per azione.
Il rischio è che EFA continui a scendere dopo l’assegnazione, esponendo l’investitore a ulteriori perdite sul sottostante. Inoltre, l’ampio spread bid-ask implica che il premio effettivamente ottenuto potrebbe differire dal prezzo medio indicativo.
I premi delle opzioni sono aumentati dopo il sell-off perché il mercato sta incorporando oscillazioni attese più ampie. Si tratta di un cambiamento nel prezzo del rischio, non necessariamente di un motivo per aprire una posizione.
Struttura dell’esempio (a scopo illustrativo, non è una raccomandazione di trading)
- Sottostante: EFA (iShares MSCI EAFE ETF), chiusura a 102,70 USD il 5 novembre 2026, rispetto ai 105,72 USD del 4 novembre
- Struttura: vendita di una put EFA con scadenza 18 dicembre 2026 e strike 100 (stile americano, consegna fisica, 100 azioni per contratto). Lo strike si trova circa il 2,6% sotto il prezzo di chiusura
- Premio netto ricevuto: circa 179 USD per contratto, pari a 1,79 USD per azione al prezzo medio tra bid e ask; bid a 1,49 USD e ask a 2,08 USD (dati illustrativi, da verificare sulla catena delle opzioni in tempo reale)
- Liquidità accantonata: 10.000 USD per contratto
- Prezzo di acquisto effettivo in caso di assegnazione: circa 98,21 USD per azione (ipotetico, solo a scopo educativo)
- Profitto massimo: circa 179 USD per contratto se EFA è pari o superiore a 100 USD alla scadenza. Perdita massima: circa 9.821 USD per contratto nel caso teorico in cui EFA scenda a zero (ipotetico, solo a scopo educativo)
- Fonte: Saxo, dati alla chiusura del 5 novembre 2026; quotazioni indicative dopo la chiusura del mercato USA
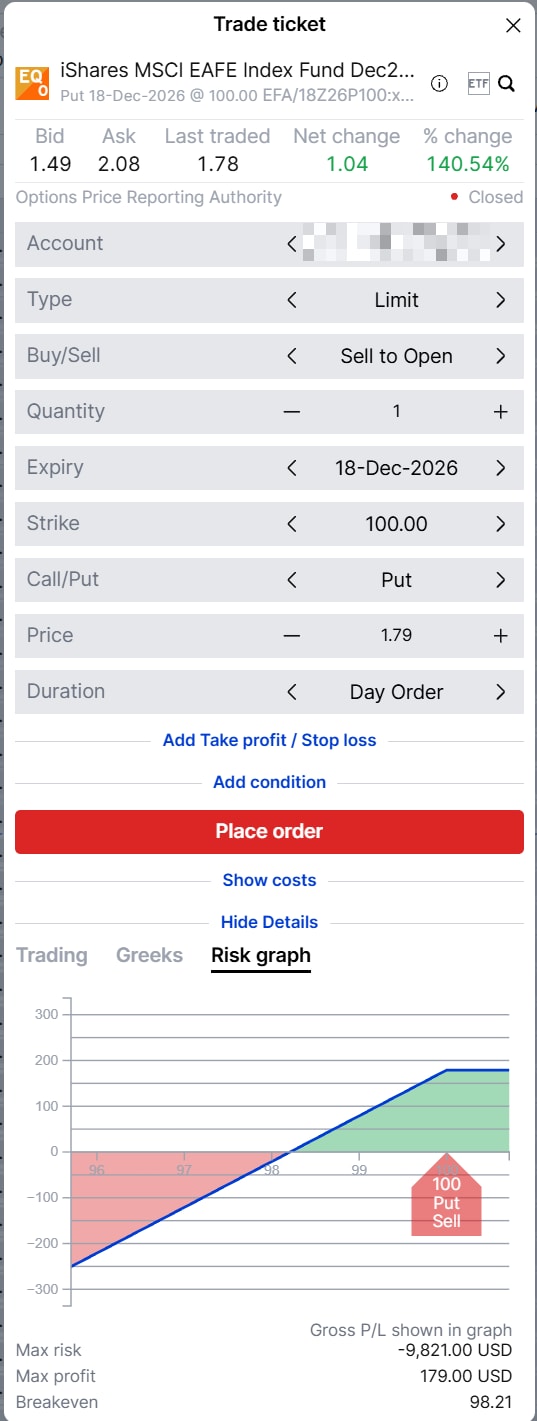 Ticket ordine SaxoTrader e grafico di rischio per una put corta EFA con scadenza 18 dicembre 2026 e strike 100, con prezzi indicativi dopo la chiusura del 5 novembre 2026. Fonte: Saxo. Le performance passate non sono indicative dei risultati futuri; i dati sono illustrativi e non predittivi.
Insight sulla strategia: piantare. Il prezzo al quale l’investitore accetterebbe di acquistare EFA è rimasto lo stesso, mentre il premio ricevuto per assumere questo impegno è quasi raddoppiato. Allo stesso tempo, lo strike è più vicino al prezzo di mercato e il rischio di assegnazione è aumentato. Un eventuale acquisto potrebbe quindi avvenire durante una fase di ribasso non ancora conclusa.
Le opzioni comportano un elevato rischio di perdite rapide e non sono adatte a tutti gli investitori. Costi e commissioni si applicano a ogni gamba e variano in base al conto e alla sede di esecuzione; verificare le tariffe applicabili prima di aprire una posizione.
E se la tempesta non fosse finita?
Se le azioni continuassero a scendere, chi vende la put su EFA potrebbe trovarsi ad acquistare il sottostante a 100 USD mentre il mercato è ancora in calo. Chi detiene QQQ, invece, continuerebbe a essere esposto alle perdite sul sottostante, con il premio della covered call a compensarle solo parzialmente. Il prossimo appuntamento rilevante prima della scadenza delle opzioni è la riunione della Fed del 9 dicembre 2026 alle 20:00 CET, con i mercati che al momento attribuiscono una probabilità significativa a un rialzo dei tassi.
Se, al contrario, QQQ rimbalzasse con forza oltre lo strike di 692, le azioni potrebbero essere assegnate, limitando la partecipazione a eventuali ulteriori rialzi oltre quel livello.
Anche non intervenire resta un’alternativa. Una posizione che l’investitore è disposto a mantenere anche in caso di ulteriori ribassi non deve necessariamente essere “potata”.
Prima di aprire l'operazione, verificare:
- che entrambi gli esiti siano accettabili: vendere QQQ a 692 USD e acquistare EFA a 100 USD
- la dimensione delle due posizioni: un contratto QQQ copre circa 64.700 USD di azioni, mentre una put EFA richiede di accantonare 10.000 USD. I due lati devono quindi essere dimensionati separatamente
- lo spread bid-ask, particolarmente ampio sulla put EFA
- i prezzi in tempo reale prima di aprire la posizione, poiché le quotazioni possono cambiare rapidamente dopo forti movimenti di mercato
- gli eventi previsti prima del 18 dicembre 2026, tra cui la decisione della Fed del 9 dicembre e le date ex dividendo
- la disponibilità dei 10.000 USD necessari a coprire integralmente ogni put EFA
- l’esposizione al dollaro statunitense per un investitore con valuta di riferimento in euro
- il trattamento fiscale e l’idoneità del conto alla negoziazione di ETF e opzioni quotati negli Stati Uniti
Una nota sull’assegnazione anticipata
Entrambe le opzioni sono di stile americano e possono quindi essere assegnate prima della scadenza, in particolare quando sono deep-in-the-money o, soprattutto per le call, in prossimità della data ex dividendo. In caso di assegnazione anticipata, l’esito previsto dalla strategia si verifica semplicemente prima della scadenza.
Riflessioni finali
Comprare o vendere un’azione concentra tre decisioni in un unico ordine: cosa, quando e a quale prezzo. L’esempio del 4 novembre 2026 separava questi elementi, definendo cosa negoziare e a quale prezzo, e lasciando al mercato il compito di determinare il momento.
La tempesta non ha cambiato queste decisioni, ma ne ha cambiato i prezzi. Valutare se fissare ora uno dei due livelli dipende da quanto ulteriore movimento l’investitore è disposto a sostenere, sia al rialzo sia al ribasso.
L’autore non detiene posizioni in nessuno degli strumenti menzionati in questo articolo e si impegna ad attendere almeno 24 ore dalla pubblicazione prima di negoziare gli stessi strumenti.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.
| Articoli correlati |
|---|
| Risultati Novo Nordisk: le azioni sono danesi, le opzioni americane. Cosa cambia? | 29 ottobre 2026 Trimestrale Novartis: cosa prezzano davvero le opzioni | 23 ottobre 2026 CoreWeave, l’allarme sui bond fa salire il premio delle put | 21 ottobre 2026 IV crush spiegato: cosa cambia davvero per chi opera in opzioni | 9 aprile 2026 Opzioni e trimestrali: strategie di trading a rischio definito | 31 marzo 2026 |