Accedi a tutte le piattaforme da un solo conto

Onda blu a Washington: riflettori sulla volatilità a un giorno - Options Brief - 4 novembre 2026
Opzioni 10 minutes to read
Riassunto: il VIX a un giorno (VIX1D) è salito di quasi il 30% in vista delle elezioni di midterm, mentre la volatilità sulle scadenze più lunghe si è attenuata. Con la vittoria democratica, i futures sono scesi nella notte. Il premio concentrato su una sola seduta è stato sufficiente?
L'indicatore di volatilità a un giorno (VIX1D) è salito di quasi il 30% in vista del voto di midterm e ha chiuso sopra tutte le scadenze più lunghe; i risultati sono arrivati dopo la chiusura del mercato.
REGIME DI MERCATO: NEUTRO / LATERALE | VIX 20,83 | STRUTTURA A TERMINE: PIATTA | SKEW: ELEVATO (150,01) | FUTURE VIX PRIMA SCADENZA: 21,100
Il mercato in breve
In sintesi. Il VIX1D è salito del 29,72% a 23,22, seconda lettura più alta della serie, mentre le scadenze più lunghe si sono ridotte e il VIX è sceso a 20,83. Le opzioni prezzano ~1,14% per l’expiry odierna dell’S&P 500; alle 06:00 CET i future S&P 500 erano già ~-1,2%, prossimi all’intero movimento prezzato. La correlazione implicita ha chiuso su un massimo d’archivio a 16,09.
Mercati. L’S&P 500 ha chiuso a 7.568,92 (+0,36%), Nasdaq 100 a 28.180,26 (+0,68%), con l’indice equal-weight in lieve calo (-0,31%). Settori USA: tecnologia +1,31%, communication services +1,18%, materiali -2,01%, energia -0,85%. In Europa principali indici in flessione; in Asia il Kospi ha perso il 3,67%.
Curva della volatilità. Struttura inclinata in avanti: VIX1D 23,22 (+29,72%), VIX9D 21,96 (-2,23%), VIX 20,83 (-1,51%), 1Y 22,85 (-1,17%). Il VIX1D si colloca sopra il VIX; VIX3M/VIX resta vicino ai minimi di serie.
Singoli titoli. L’IV Rank mediano sull’universo costante di 522 sottostanti è poco mosso a 42,7 (da 43,0), media 46,6 (da 46,7). L’ETF Nasdaq 100 si distingue: IV Rank 84,6 (96° percentile). Apple -1,9% dopo il report (implied 4,0%); Novo Nordisk completa oggi il calendario degli utili.
Flussi. Sui singoli, prevale ristrutturazione istituzionale senza direzione netta; leggero bias long su mega-cap tech. A livello di settori/ETF, assenza di coperture visibili per il voto; modesti acquisti di put difensive su scadenze più lunghe e call su energia.
Intervallo atteso per la settimana. La banda iniziale dell’S&P 500 era 1,84% (139,35 punti). La chiusura di martedì ha utilizzato circa l’8% verso il basso; i future indicavano stamattina un utilizzo vicino al 72% con tre sedute residue.
Trimestrali e catalizzatori. Oggi: annuncio del refunding trimestrale del Tesoro USA e ISM servizi; giovedì Bank of England; venerdì payrolls. Utili: Qualcomm, Arm, Uber, McDonald’s, CVS Health, AppLovin, Datadog; Novo Nordisk ha riportato in mattinata.
Il quadro complessivo. Il VIX1D si posiziona sopra il VIX mentre VIX9D e VIX3M rimangono di poco superiori al VIX; la correlazione implicita tocca un massimo di serie e la dispersione si riduce. I future sul VIX di novembre risultano in spiccata inversione rispetto a dicembre, con premio elevato sul brevissimo periodo.
Questa è la sintesi dell’intero report. Le sezioni successive approfondiscono ciascun punto, con grafici, dati completi e fonti, per chi desidera esaminare più da vicino i singoli aspetti.
Il principale fattore di mercato
I Democratici hanno conquistato Camera e Senato nelle elezioni di midterm; i risultati sono arrivati dopo la chiusura cash USA. I future sugli indici sono arretrati nel corso della notte su timori di maggior scrutinio su tecnologia e spesa per l’IA: alle 06:00 CET, Nasdaq 100 a -2,09% dal settlement e S&P 500 a -1,18%, con il Kospi in calo del 3,67%. La seduta cash di martedì si è svolta prima dei risultati: tecnologia in ripresa (Nvidia +2,29%), Apple -1,90% per pressioni sui margini legate ai costi memoria. In agenda odierna: refunding trimestrale del Tesoro e ISM servizi; giovedì BoE; venerdì payrolls.
Panoramica dei mercati
- USA (chiusura di martedì 3 novembre): S&P 500 7.568,92 (+0,36%), Nasdaq 100 28.180,26 (+0,68%), Dow Jones 51.792,19 (-0,38%). S&P equal-weight -0,31%. Tecnologia +1,31%, communication services +1,18%, materiali -2,01%, energia -0,85%.
- Europa: Stoxx 600 -0,58% a 645,67, DAX -0,45% a 25.864,62, CAC 40 -0,34% a 8.020,31. Future Euro Stoxx 50 alle 06:00 CET a -1,41% dal settlement.
- Asia (mercoledì mattina): Kospi -3,67% a 5.441,53 (06:00 CET), Nikkei circa -1,5%, Hang Seng stabile a 23.529,12.
- Materie prime e tassi: Brent 103,21, WTI 95,65. Oro future 3.944,10, argento 49,19, rame -1,98%. Treasury 2Y ~4,56% (-3 pb), 10Y ~4,90%. Bitcoin ~76.200.
- Regime di mercato: neutro/laterale; VIX 20,83, curva piatta, SKEW 150,01.
Livelli e letture rilevati alle 06:00 CET del 4 novembre 2026. Le performance passate non sono indicative dei risultati futuri. Fonti: Saxo, Bloomberg, CBOE.
Struttura della volatilità
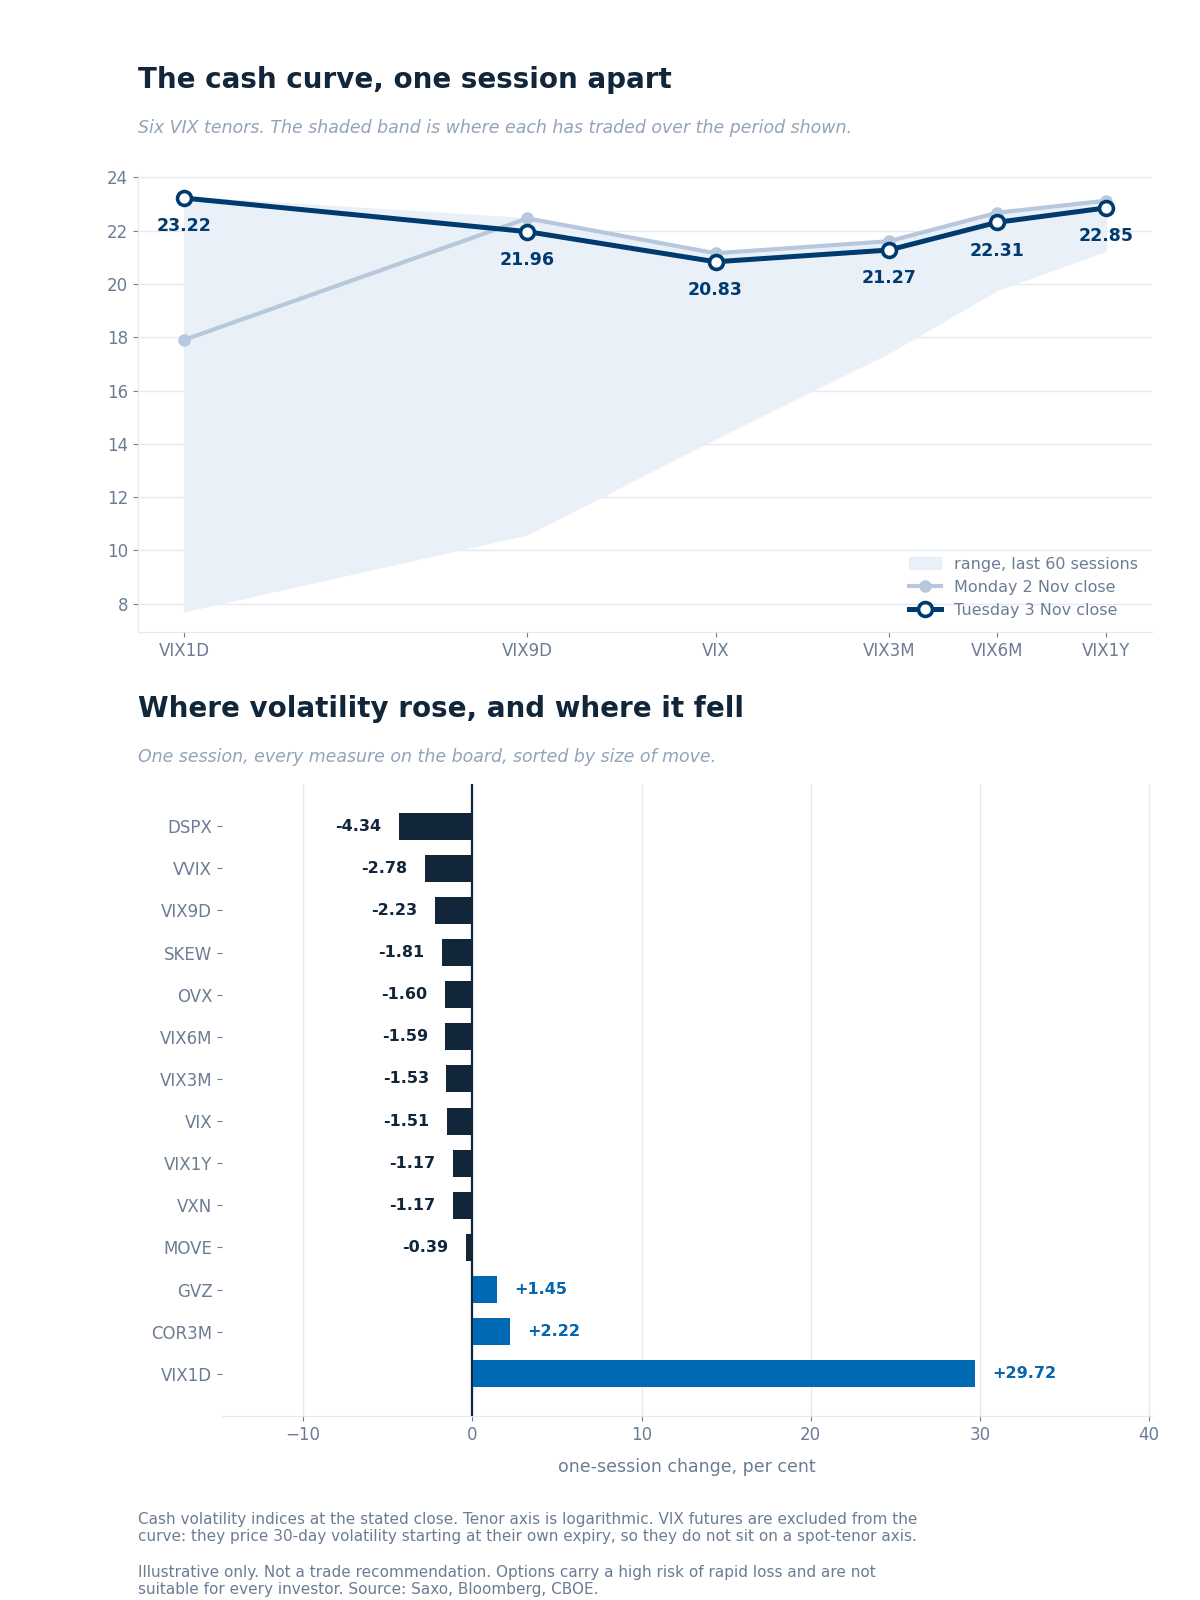
La curva della volatilità spot alla chiusura di martedì rispetto a lunedì, su ciascuna scadenza nel range a 60 sedute, con variazione giornaliera delle misure. Solo a scopo illustrativo. Fonti: Saxo, Bloomberg, CBOE.
La curva si è inclinata sul brevissimo: VIX1D +29,72% a 23,22 (seconda lettura più alta su 102 sedute), mentre VIX9D 21,96 (-2,23%), VIX (30 giorni) 20,83 (-1,51%) e 1Y 22,85 (-1,17%).
Rapporti. VIX1D/VIX a 1,115 (terza lettura >1 in archivio). VIX9D/VIX a 1,054 (da 1,062). VIX3M/VIX a 1,02 (minimi di serie). VXN/VIX a 1,47.
Futures sul VIX. Novembre è salito overnight di 1,20 a 21,10 con l’arrivo dei risultati, il livello più alto in archivio, e scambia ~4,4% sopra dicembre (20,22): differenziale più ampio registrato. La parità put–call sulle opzioni del 18 novembre (chiusura di martedì) legge 19,96, in linea con il settlement (19,90): nessun roll.
Tassi e correlazione. SKEW 150,01 (-1,81% sulla seduta), sopra la mediana (145,95). Correlazione implicita +2,22% a 16,09 (nuovo massimo di serie); dispersione -4,34% a 37,44. Indicatore di volatilità obbligazionaria vicino a 100.
Volatilità dei singoli titoli
Movimento contenuto sul “titolo tipico”. Su 522 sottostanti, IV Rank mediano 42,7 (da 43,0), media 46,6 (da 46,7), con 299 nomi in aumento e 208 in calo.
L’ETF Nasdaq 100 si distingue: IV Rank 84,6 (da 81,7), 96° percentile annuo. L’ETF S&P 500 è a 37,1, ma all’83° percentile (massimo fissato da uno spike; gran parte dell’anno su livelli più bassi). Apple scende a IV Rank 49,4 (da 84,3) post‑report; Palantir -61,6 punti (maggiore calo dell’universo). L’ETF energia -13,1 punti a 80,8. Tra i prossimi report: McDonald’s IV Rank 85,9, CVS Health 78,6.
IV Rank e percentili dal Saxo screener, letti intorno alle 03:00 CET del 4 novembre 2026 (chiusura di martedì). Fonte: Saxo.
Sentiment dei flussi sulle opzioni
Basato sulla chiusura del 3 novembre: posizionamenti di ieri, non l’azione di prezzo odierna.
- Singoli titoli. Prevalenza di ristrutturazioni istituzionali senza direzione leggibile; dove il lato è visibile, lieve bias long su mega‑cap tecnologiche.
- Settori ed ETF. Assenza di coperture elettorali evidenti; piccoli acquisti di put difensive (scadenze più lunghe) e call su energia. Il flusso non conferma né smentisce il rialzo di una seduta.
A che punto siamo nell'intervallo settimanale
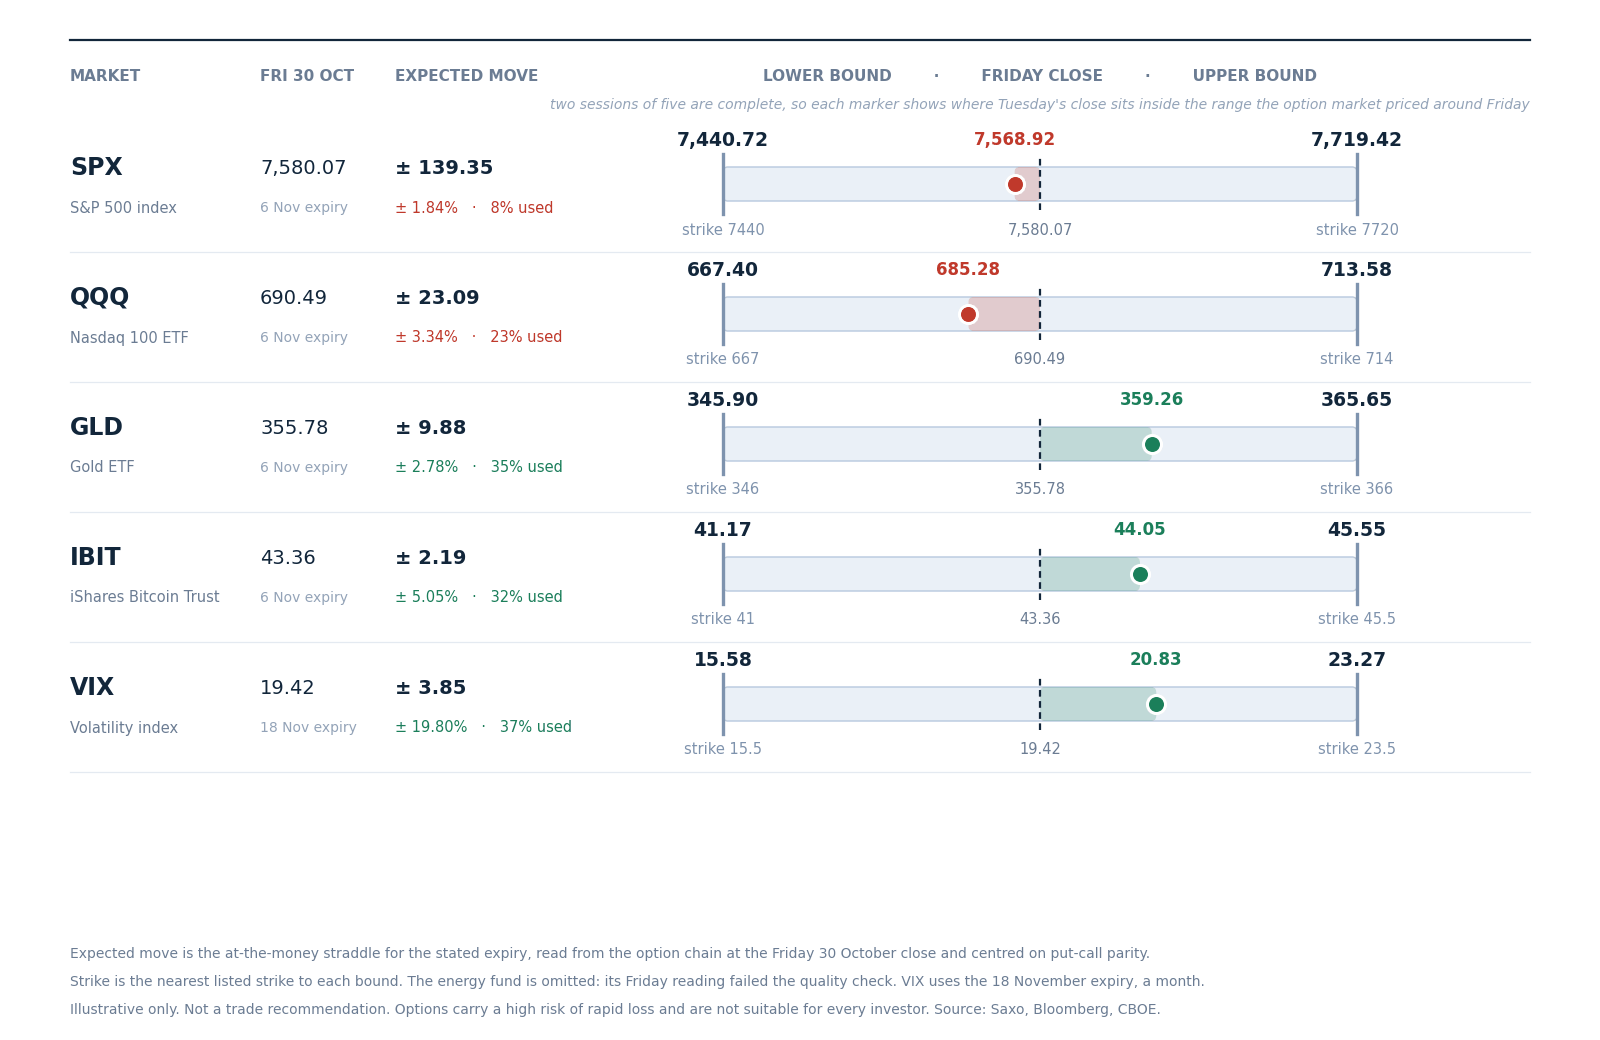
L’intervallo prezzato per questa settimana intorno alla chiusura di venerdì 30 ottobre, con la chiusura di martedì all’interno. Solo a scopo illustrativo; non costituisce una raccomandazione di trading. Fonti: Saxo, Bloomberg, CBOE.
Banda iniziale S&P 500: 139,35 punti (1,84%) da 7.440,72 a 7.719,42. La chiusura di martedì a 7.568,92 ha utilizzato circa l’8% verso il basso. Alle 06:00 CET i future indicavano un’apertura intorno a 7.480, pari a ~72% della banda con tre sedute residue.
Nasdaq 100 al 23% verso il basso; oro al 35% verso l’alto; ETF bitcoin al 32% verso l’alto. La riga “volatilità” usa l’expiry del 18 novembre (orizzonte mensile) ed è al 37% verso l’alto. Lettura ETF energia del venerdì esclusa per controllo qualità.
I catalizzatori di oggi
- 09:30 CET: decisione sui tassi della Riksbank; 11:00 CET inflazione dell’Eurozona (ottobre).
- 14:15 CET: occupazione ADP USA; 14:30 CET annuncio del refunding trimestrale del Tesoro USA; 16:00 CET ISM servizi.
- Utili di oggi: Qualcomm, Arm, Uber, McDonald’s, CVS Health, AppLovin, Datadog. Novo Nordisk ha riportato in mattinata.
- In settimana: Bank of England (giovedì); payrolls USA (venerdì).
Quadro delle trimestrali
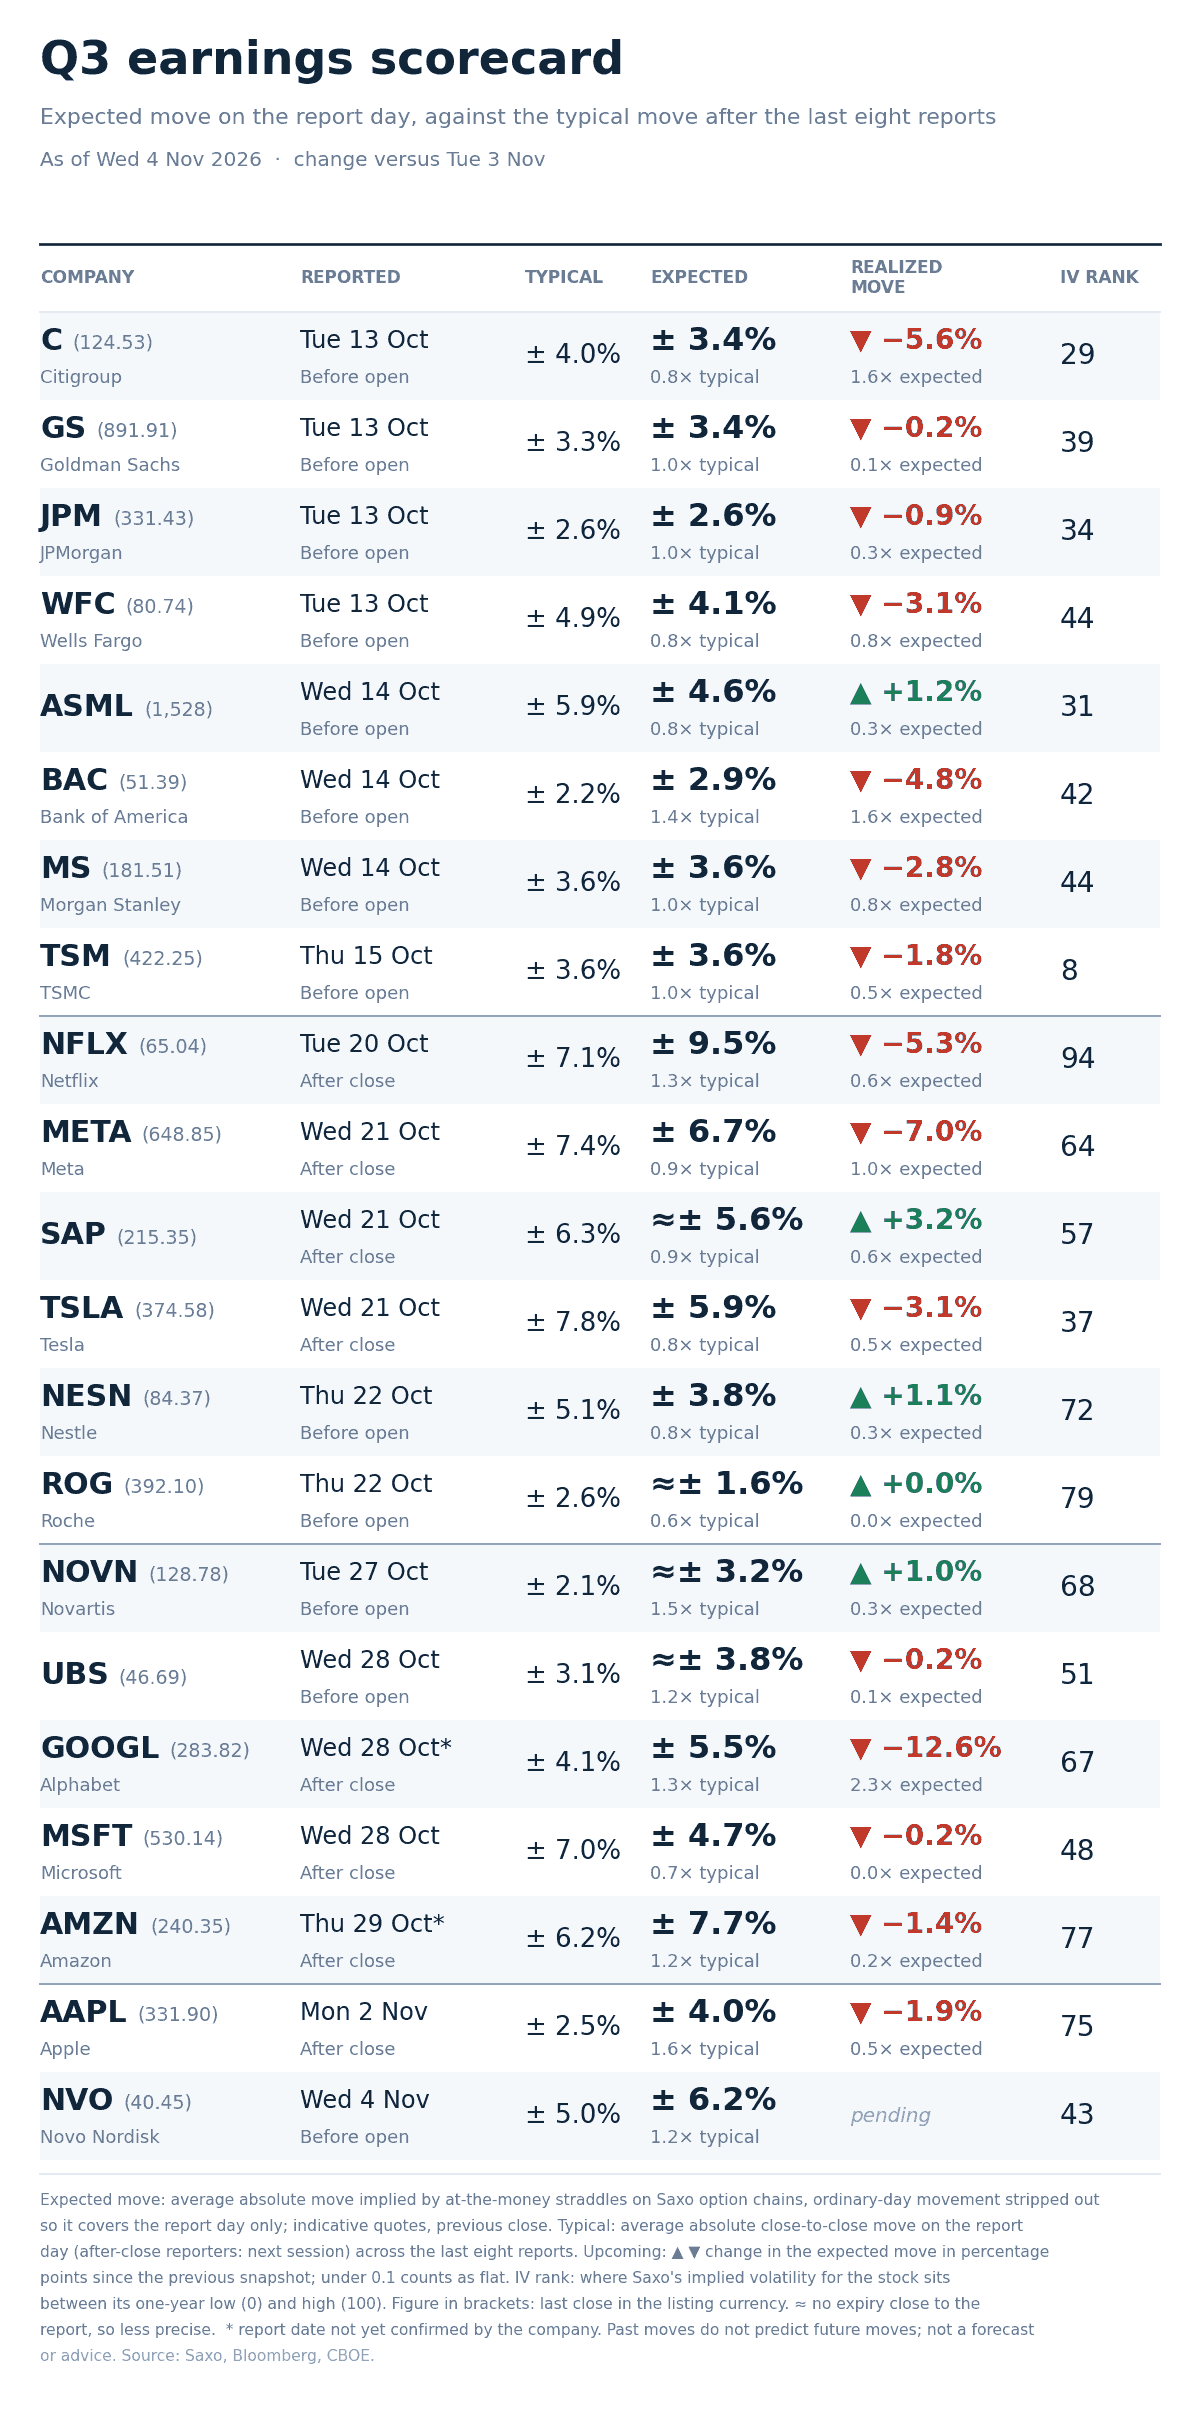
Movimento atteso implicito per ciascun giorno di pubblicazione rispetto alla media delle ultime otto trimestrali per ciascun titolo. Solo a scopo illustrativo; non costituisce una raccomandazione di investimento. Fonti: Saxo, Bloomberg, CBOE.
La stagione è completa. Novo Nordisk, ultimo nome del pannello, ha pubblicato stamattina prezzata al 6,2% (media 5,0%): azioni circa +5% a Copenaghen dopo rialzo della guidance (movimento finale da confermare in chiusura). Apple ha chiuso -1,9% martedì contro implied 4,0% (~0,5x l’atteso), in linea con l’esito mediano di stagione: su 20 società con movimento realizzato, la mediana è ~0,5x l’implied e solo quattro hanno eguagliato o superato l’atteso. Alphabet resta lo scostamento maggiore (-12,6% vs implied 5,5%, ~2,3x).
Cosa sta prezzando il mercato
- Intervallo implicito per la seduta: opzioni SPX ~86,20 punti (1,14%) per l’expiry odierna (regolamento alle 22:00 CET), prima dei risultati elettorali. VIX1D a 23,22 implica ~1,46% one‑sigma (misura di ampiezza più che di atteso puntuale).
- Riprezzamento per evento: ieri l’expiry del 6 novembre quotava 1,85% con quattro sedute residue; il solo time decay l’avrebbe portato a ~1,60%. Oggi quota ~1,68%, ~0,08 punti oltre il decay (vs ~0,20 il giorno prima): premio aggiunto per il terzo giorno, in misura più contenuta.
- Lettura della curva: VIX1D ~+11,5% sopra il VIX; VIX9D e VIX3M ~+5% e ~+2% sopra il VIX. La concentrazione di prezzo ricade sulla prima seduta post‑esito più che su uno stress prolungato.
- Lettura della correlazione: correlazione implicita su massimo di serie con dispersione in calo: configurazione coerente con movimenti “a blocco” legati a shock di politica più che a notizie di singoli utili.
Le opzioni comportano un alto rischio di perdita rapida e non sono adatte a tutti gli investitori. Costi e commissioni si applicano e variano per conto e sede; verificare le tariffe applicabili.
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un’attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. Ricordati che investire comporta rischi e che è fondamentale prendere decisioni informate.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza e, in molti casi, un’elevata propensione al rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori. Le opzioni acquistate possono scadere senza valore, con perdita dell’intero premio e dei costi; le opzioni vendute possono comportare perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.