Accedi a tutte le piattaforme da un solo conto

Il mercato archivia la seduta odierna e sposta l'attenzione sulla settimana - Options Brief - 29 settembre 2026
Opzioni 10 minutes to read
Riassunto: quasi tutti gli indicatori di volatilità hanno chiuso in rialzo lunedì, ma il VIX1D è sceso con decisione. Il mercato sembra così archiviare il rischio immediato per concentrarsi sui prossimi giorni: cosa sta prezzando il VIX9D per il resto della settimana, tra oro in calo, Treasury ai massimi del ciclo e crescente incertezza macro?
Lunedì quasi tutti gli indicatori di volatilità hanno chiuso in rialzo. Solo uno è sceso, ed è quello relativo alla giornata odierna.
REGIME DI MERCATO: LOW VOL BULL | VIX 16,07 | STRUTTURA A TERMINE: CONTANGO | SKEW: ELEVATO (146,25) | FUTURE VIX FRONT-MONTH: 17,85
Punti chiave
- La divergenza sulla parte anteriore della curva. Il VIX1D è sceso del 9,91% a 11,27, mentre il VIX9D è salito del 12,77% a 14,39: si tratta dei movimenti più ampi, rispettivamente al ribasso e al rialzo, tra tutti gli indicatori monitorati.
- I tassi sostengono la domanda di volatilità. Il MOVE è salito del 6,06% a 101,82, un livello superiore a 59 delle precedenti 60 rilevazioni, con il rendimento del Treasury decennale sopra il 5,25%.
- I metalli si sono mossi, le loro opzioni no. Il fondo sull'oro è sceso del 3,94% e il GVZ è salito del 10,65%, eppure il rank mediano della volatilità implicita del gruppo dei metalli si attesta appena a 24,1.
Le notizie hanno mosso il petrolio per una mattinata. Ciò che è rimasto è stato il percorso dei tassi. Il presidente Trump ha respinto la proposta dell'Iran di riaprire lo Stretto di Hormuz e il greggio è balzato sulla notizia: il contratto WTI front-month ha raggiunto un massimo di 96,54 prima di chiudere a 92,60, con un rialzo dello 0,21% nella seduta. Quasi tutto il movimento è stato riassorbito nell'arco della giornata.
Il movimento legato all'inflazione, invece, non è stato riassorbito. I rendimenti dei Treasury hanno segnato nuovi massimi del ciclo lungo tutta la curva, con il trentennale al 5,58%, il livello più alto dal 2004, e il decennale sopra il 5,25% nelle prime ore di martedì. Saxo stima il rendimento reale del decennale intorno al 2,9%, un massimo degli ultimi diciotto anni.
È stata questa combinazione a mettere sotto pressione i metalli. Il fondo sull'oro è sceso del 3,94% a 377,91 e quello sull'argento del 5,49% a 54,95, con l'oro che ha toccato il minimo delle ultime sette settimane. Anche l'azionario ha perso i guadagni di settembre: l'S&P 500 è sceso dello 0,77% a 7.683,69.
- Stati Uniti (chiusura di lunedì 28 settembre): l'S&P 500 è sceso dello 0,77% a 7.683,69, il Nasdaq 100 dell'1,08% a 30.276,81 e il Dow di 347 punti a 51.487,16. Solo due degli undici fondi settoriali monitorati hanno chiuso in rialzo: sanità, a +0,33%, ed energia, a +0,10%; i servizi di comunicazione sono stati il comparto più debole, con un calo dell'1,58%. Nvidia ha guadagnato l'1,68% sulla scia di un buyback record, mentre Meta Platforms ha perso il 4,79% e Tesla il 3,94%.
- Europa: lo Stoxx Europe 600 ha chiuso invariato a 638,68 e il DAX è sceso dello 0,13%, mostrando una sostanziale tenuta nonostante il movimento dei rendimenti. I costruttori immobiliari britannici sono balzati grazie a un programma di prestiti per chi acquista la prima casa; Fresnillo è stato il titolo blue chip più debole a Londra, in calo del 5,1% insieme all'argento.
- Asia (martedì mattina): sulla scia del ribasso registrato lunedì negli Stati Uniti, il Nikkei 225 cede l'1,27%, il Kospi l'1,05% e l'Hang Seng lo 0,63%, mentre il CSI 300 è invariato.
- Materie prime e tassi: il fondo sull'oro è sceso del 3,94% a 377,91, quello sull'argento del 5,49% e il fondo sui produttori auriferi del 5,36%. Il petrolio mostra valori divergenti tra i vari contratti: il Brent supera 107 sul contratto di novembre in scadenza, mentre dicembre si trova poco sotto 100; per questo non viene indicata alcuna variazione di seduta. Nelle prime ore di martedì il rendimento del decennale è al 5,255%, circa cinque punti base sopra il livello registrato alla stessa ora di lunedì, mentre il trentennale è al 5,569%. Gli spread del credito high yield si sono ampliati di nove punti base a 303, il livello più ampio da aprile.
- Regime di mercato: Low Vol Bull, con il VIX a 16,07, la curva cash in contango e la volatilità realizzata a venti giorni al 10,83%.
Fonte: Saxo, Bloomberg, CBOE. Livelli alla chiusura del 28 settembre, salvo diversa indicazione. Le performance passate non sono indicative dei risultati futuri.
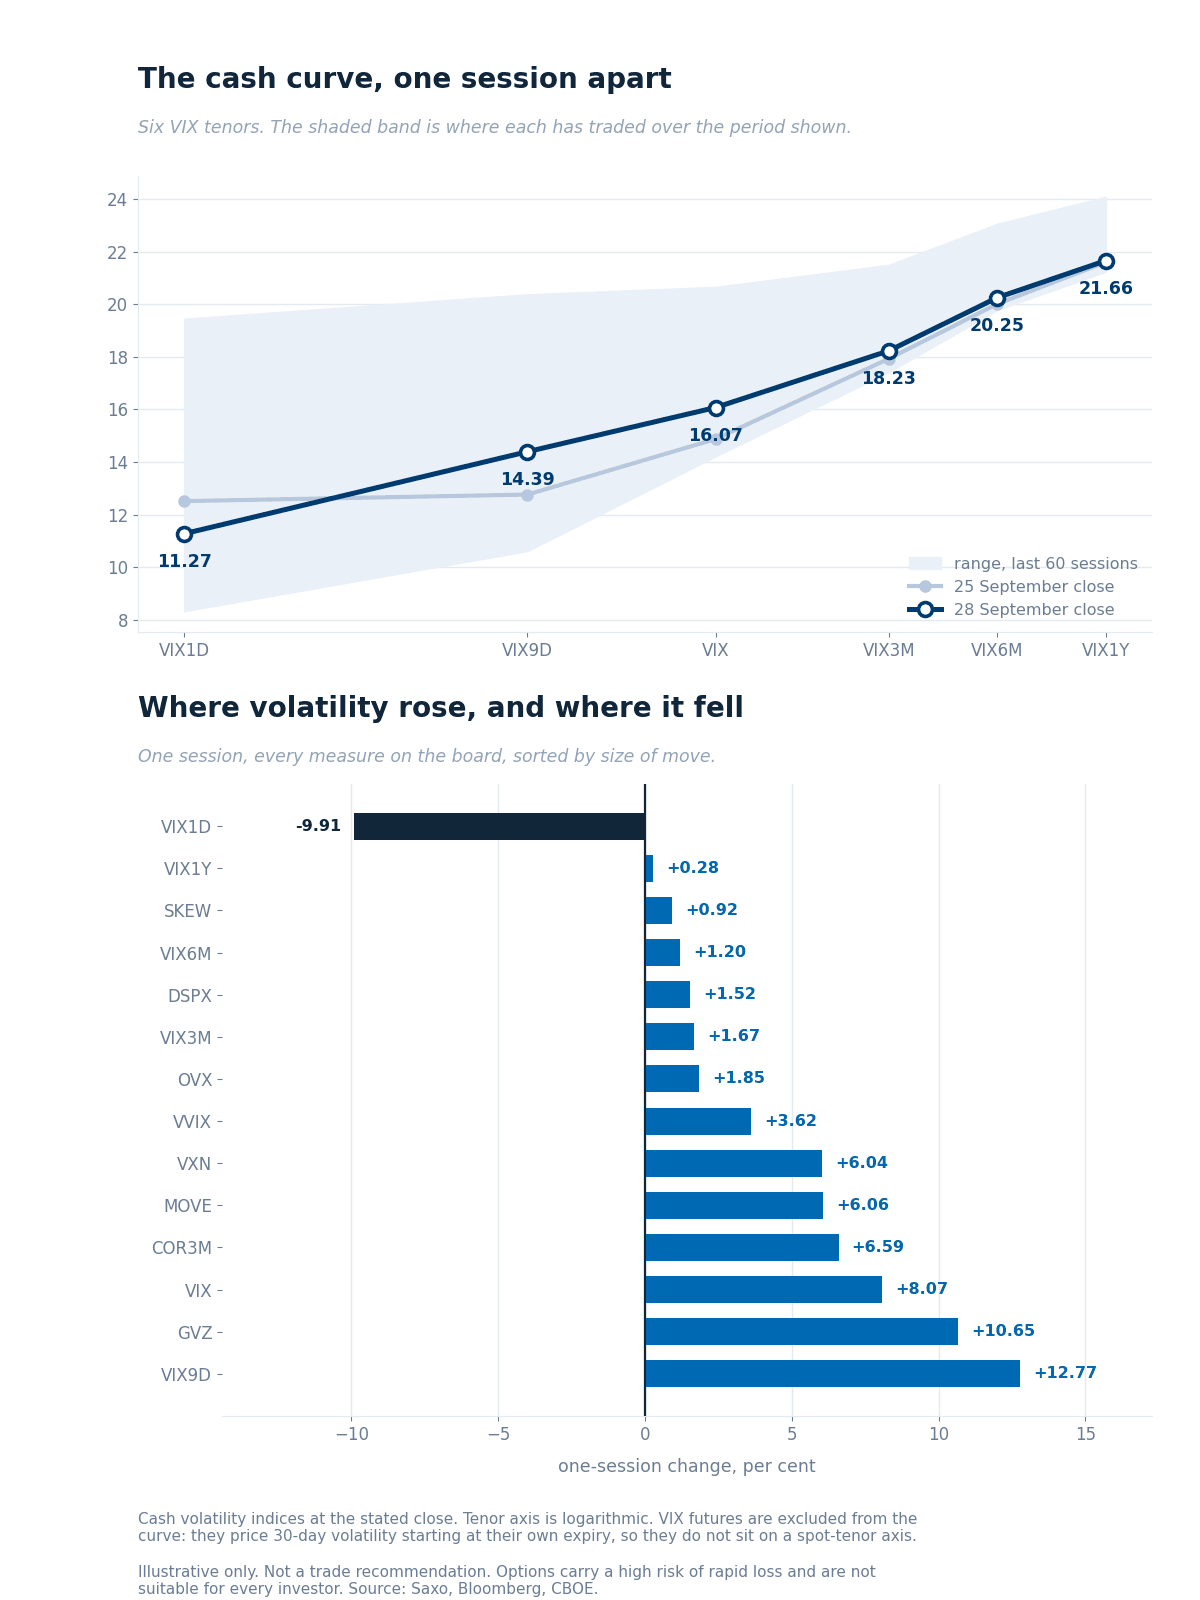 Le sei scadenze cash del VIX alla chiusura di lunedì, confrontate con la seduta precedente e con l'intervallo delle ultime 60 sedute di ciascuna, con sotto la variazione di ogni indicatore rispetto alla seduta precedente.
Come leggere la curva
- Un solo indicatore è sceso. Il VIX1D ha perso il 9,91% a 11,27; tutti gli altri sono saliti, guidati dal VIX9D con un rialzo del 12,77% e dal GVZ con un 10,65%. Il VIX ha guadagnato l'8,07%, il VIX3M l'1,67% e il VIX1Y lo 0,28%, concentrando l'aumento sulla parte della curva interessata dai dati di questa settimana.
- Oltre la parte anteriore, la curva resta su livelli contenuti. Il VIX3M si trova al 20% del proprio intervallo delle ultime 60 sedute, il VIX6M al 14% e il VIX1Y al 15%. Il MOVE rappresenta l'eccezione nell'intero quadro, trovandosi al 92%, con soltanto una delle precedenti 60 rilevazioni su un livello superiore.
- I rapporti, che non sono riportati nel grafico. Il rapporto tra VIX3M e VIX è sceso a 1,13 da 1,21, con 47 delle precedenti 60 rilevazioni caratterizzate da una curva più ripida: la curva si è quindi appiattita per effetto del rialzo della parte anteriore, non per un calo di quella posteriore.
Future sul VIX
- Il feed mostra il primo contratto a 17,850 e il secondo a 18,510. Questa mattina la catena non ha restituito quotazioni bid-ask complete, quindi non è stato possibile effettuare il controllo della parità put-call utilizzato per verificare tali livelli e non vengono riportate né la variazione né il premio rispetto allo spot.
- Nessuno dei due compare nel grafico: entrambi prezzano la volatilità a 30 giorni a partire dalla rispettiva data di scadenza.
Fonte dei dati: Saxo, Bloomberg, CBOE, al 29 settembre 2026, circa le 06:00 CET. Le performance passate non sono indicative dei risultati futuri.
Il rank della volatilità implicita di Saxo su 187 sottostanti di opzioni statunitensi e 335 dell'area euro, dove 0 corrisponde al minimo di un anno e 100 al massimo di un anno. Entrambi gli universi hanno mantenuto la stessa composizione nelle due sedute, rendendo quindi il confronto omogeneo.
- Il titolo tipico è diventato più caro in termini di volatilità implicita, e lo stesso è avvenuto per quasi tutti i sottostanti. Il rank mediano statunitense è salito a 42,3 da 36,7 e il percentile mediano a 55,2 da 45,2. 151 dei 187 sottostanti statunitensi hanno registrato un aumento del rank, così come 302 dei 335 sottostanti dell'area euro.
- Tassi e credito si trovano ai vertici. Il fondo sulle obbligazioni a lunga scadenza prezza una volatilità implicita del 15,21%, con un rank di 87,6 e un percentile di 98,8, rispetto a un rank di 72,9 nella seduta precedente. Rispetto al proprio andamento dell'ultimo anno, è più caro di circa novantanove sedute su cento.
- I metalli rappresentano l'eccezione, e quella più interessante. Il rank mediano del gruppo è 24,1, il secondo più basso tra i dieci gruppi monitorati, proprio nella seduta in cui oro e argento hanno registrato i ribassi più marcati. Il fondo sull'argento è il sottostante più economico del gruppo in termini di volatilità, con un rank di 8,9; quello sull'oro è salito soltanto a 22,2 da 13,2. Un movimento violento del prezzo e un'opzione costosa non sono la stessa cosa.
- Micron prezza una volatilità implicita del 61,21%, con un rank di 26,4, il giorno prima della pubblicazione dei risultati. Consulta le commissioni di Saxo Italia per tutti i dettagli.
Fonte dei dati: Saxo, al 29 settembre 2026, sulla base della chiusura del 28 settembre. I conteggi dei giorni corrispondono al percentile della volatilità implicita a un anno calcolato da Saxo. Le performance passate non sono indicative dei risultati futuri.
Sulla base dei dati di fine giornata del 28 settembre: il posizionamento di lunedì, non l'andamento dei prezzi di oggi.
- I flussi sui singoli titoli non hanno fornito indicazioni direzionali leggibili. I pacchetti più grandi in ciascun gruppo sono stati eseguiti a metà dello spread come strutture multi-leg, senza elementi che permettessero di identificare l'iniziatore dell'operazione; inoltre, in diversi gruppi, un singolo pacchetto privo di indicazione del lato dell'operazione rappresentava almeno un quarto del premio complessivo della giornata relativo alle aperture confermate.
- I flussi settoriali e sugli ETF hanno mostrato una dinamica analoga. L'unico elemento chiaramente interpretabile è che sono state aperte posizioni di dimensioni rilevanti su orizzonti da alcune settimane fino a diversi anni, mentre sulla settimana frontale è stato venduto premio: un quadro coerente con il movimento della struttura a termine descritto sopra, ma che costituisce un elemento di contesto, non una prova. Il posizionamento sui metalli non conferma una domanda di volatilità trainata dai metalli. I fondi citati servono esclusivamente come contesto di mercato; consulta le commissioni di Saxo Italia per tutti i dettagli.
Ciò che il mercato delle opzioni prezzava per questa settimana, calcolato intorno alla chiusura di venerdì.
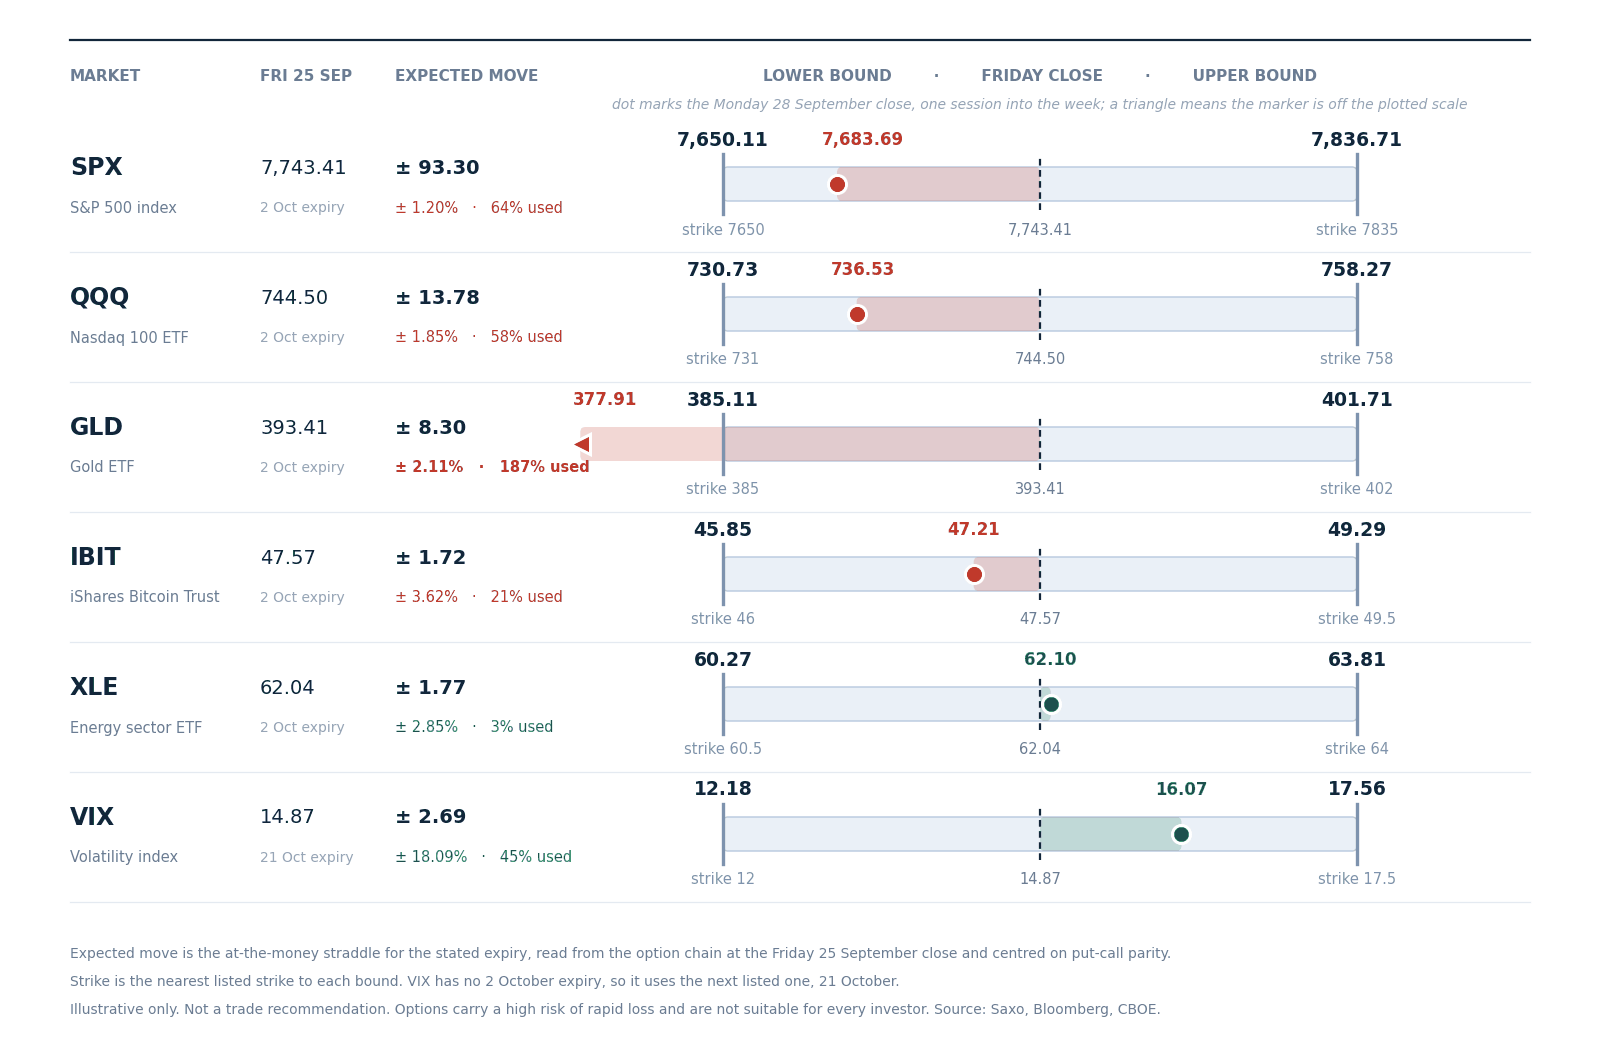 Movimento atteso fino a venerdì 2 ottobre, calcolato intorno alla chiusura del 25 settembre utilizzando lo strike quotato più vicino per ciascun estremo. La volatilità utilizza la scadenza del 21 ottobre, il cui forward si trova sopra lo spot. Dati ricavati dalla catena di opzioni alla chiusura di venerdì; non si tratta di una previsione.
- Dopo una sola seduta delle cinque previste, il fondo sull'oro ha già consumato l'intero movimento prezzato per la settimana. Ha chiuso a 377,91, rispetto a un limite inferiore di 385,11, utilizzando in un solo giorno il 187% dell'intero intervallo prezzato per la settimana. Nessun altro asset si è avvicinato: l'S&P 500 ha utilizzato il 64%, il fondo sul Nasdaq 100 il 58%, il fondo sul bitcoin il 21% e l'energia il 3%.
- La fascia dell'indice è stata rivalutata al rialzo da quando è stata calcolata. Alla chiusura di venerdì, con cinque sedute ancora da disputare, quella scadenza prezzava 93,30 punti e ora, con quattro sedute rimanenti, ne prezza circa 89. Il solo decadimento temporale avrebbe lasciato circa 86 punti, quindi è stato aggiunto un po' di premio anziché sottrarlo. Le opzioni comportano un rischio elevato di perdite rapide e non sono adatte a tutti gli investitori; consulta le commissioni di Saxo Italia per tutti i dettagli.
La sessione cash statunitense va dalle 15:30 CET alle 22:00 CET. Le offerte di lavoro JOLTS di agosto e la fiducia dei consumatori di settembre saranno pubblicate entrambe alle 16:00 CET, mezz'ora dopo l'apertura e durante la seduta; la scadenza odierna incorpora quindi questi dati e le sei ore successive. Il CPI preliminare della Spagna è stato pubblicato alle 09:00 CET e le indagini sulla fiducia dell'area euro alle 11:00 CET. Carnival pubblica i risultati.
La parte più intensa della settimana deve ancora arrivare. Mercoledì sarà pubblicato il deflatore core PCE di agosto alle 14:30 CET, un'ora prima dell'apertura, mentre Micron pubblicherà i risultati dopo la chiusura. Giovedì sarà la volta dell'ISM manifatturiero alle 16:00 CET, mentre venerdì il rapporto sull'occupazione di settembre sarà pubblicato alle 14:30 CET, insieme al dato preliminare sull'inflazione dell'area euro. Gli esiti futuri sono incerti e possono comportare perdite.
- Movimento implicito della seduta. Le opzioni SPXW prezzano circa 40 punti, pari allo 0,52%, fino alla chiusura di questa sera alle 22:00 CET, rispetto ai 43 punti della seduta precedente: il movimento atteso per la giornata è stato rivisto al ribasso mentre quello settimanale è stato rivisto al rialzo. Le quotazioni prima dell'apertura statunitense sono indicative.
- Intervallo implicito legato agli eventi. La scadenza del 2 ottobre prezza 89 punti, pari all'1,16%, includendo core PCE, ISM e dati sull'occupazione. Alla chiusura di venerdì prezzava 93,30 punti, con una seduta in più ancora da disputare; il solo decadimento temporale avrebbe lasciato 86 punti.
- Dove il mercato sta pagando la volatilità. Il MOVE a 101,82 supera 59 delle precedenti 60 rilevazioni, mentre il VIX si trova al 29% del proprio intervallo. Secondo la nostra valutazione, il mercato sta pagando per il rischio sui tassi, non per quello azionario, e i rank sui singoli titoli sono coerenti con questa lettura.
- Correlazione e rischi di coda. Il COR3M è salito del 6,59% a 11,00, con soltanto 14 delle precedenti 60 rilevazioni su livelli superiori, mentre lo SKEW si attesta a 146,25. A nostro avviso, l'aumento della correlazione insieme a uno skew elevato rappresenta la componente del movimento di lunedì che non è riconducibile ai tassi.
Venerdì la parte anteriore della curva prezzava questa settimana ricca di dati come ordinaria. Lunedì il premio è tornato sulla finestra a nove giorni ed è stato invece sottratto alla giornata odierna.
Il divario più ampio riguarda le diverse asset class, non le scadenze: la volatilità dei tassi si trova nella parte alta del proprio intervallo degli ultimi due mesi, mentre la volatilità azionaria è nel terzo inferiore del proprio range, in vista dei dati sull'occupazione. Le opzioni comportano un rischio elevato di perdite rapide.
Nota importante: le strategie e gli esempi riportati in questo articolo hanno esclusivamente finalità educative. Sono pensati per supportare il processo decisionale e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore deve svolgere le proprie analisi, tenendo conto della propria situazione finanziaria, della tolleranza al rischio e degli obiettivi di investimento prima di assumere qualsiasi decisione. Ricorda che investire nei mercati azionari comporta dei rischi ed è fondamentale operare in modo consapevole.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.